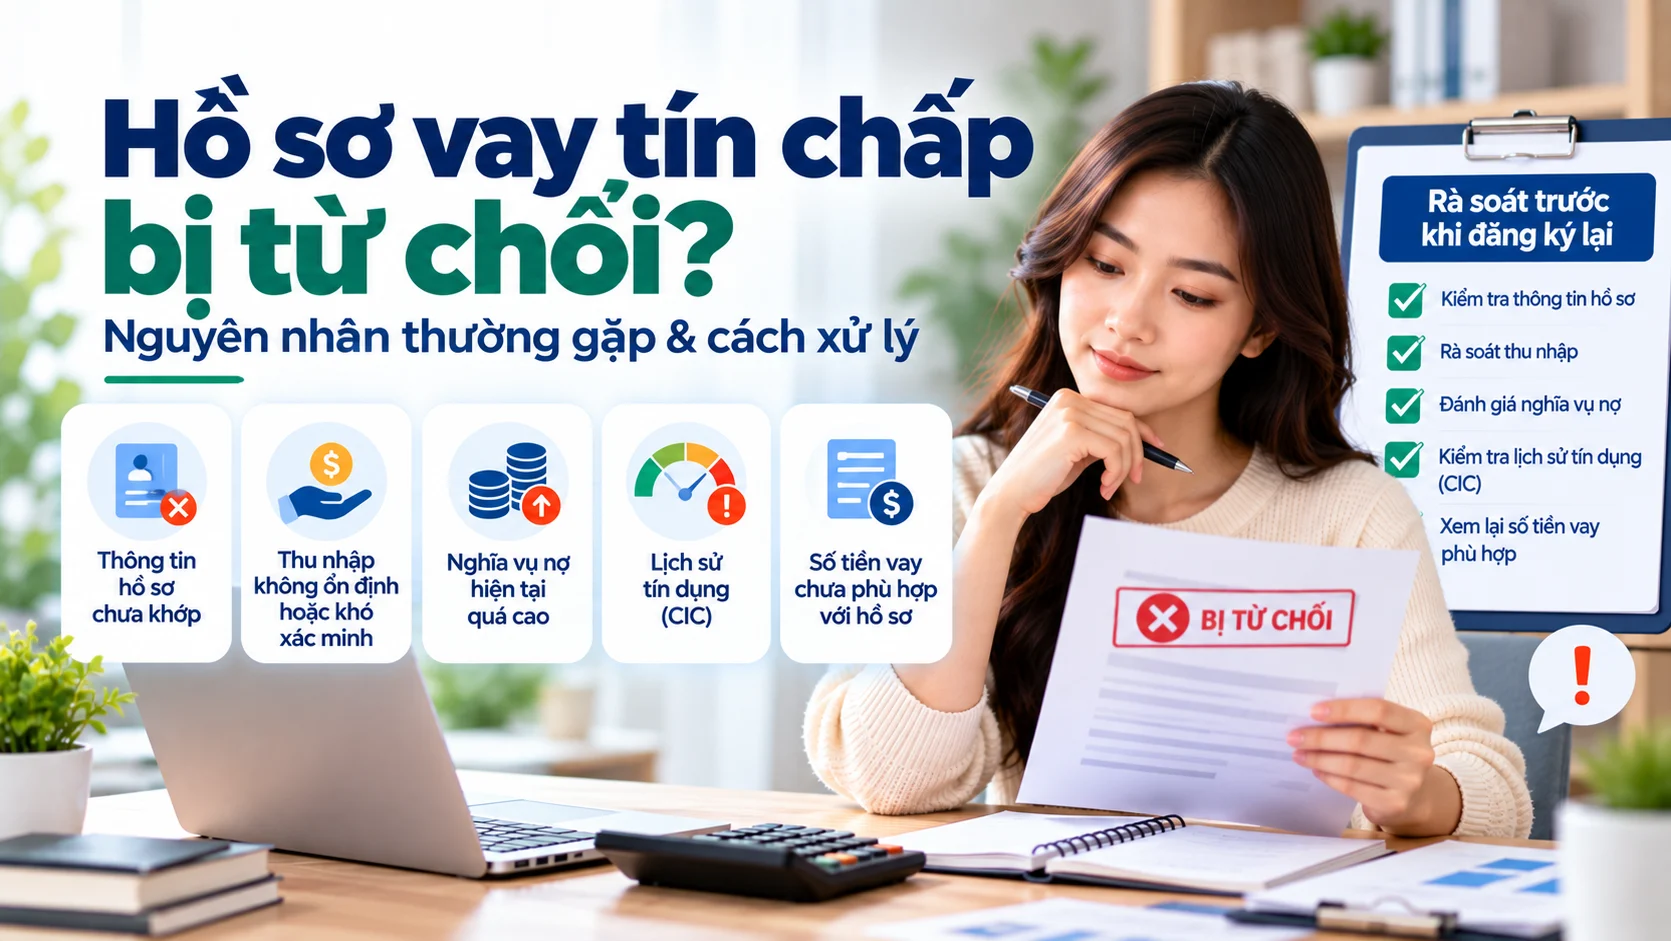
Hồ sơ vay tín chấp bị từ chối không đồng nghĩa bạn “không thể vay” trong mọi trường hợp. Quyết định có thể xuất phát từ nhiều yếu tố như thông tin chưa khớp, thu nhập chưa phù hợp, nghĩa vụ nợ hiện tại cao, lịch sử tín dụng chưa tốt hoặc sản phẩm chưa phù hợp với hồ sơ tại thời điểm đăng ký.
Điều quan trọng sau khi bị từ chối không phải là nộp lại thật nhiều nơi ngay lập tức, mà là xác định nguyên nhân có thể xảy ra và điều chỉnh những yếu tố bạn có thể kiểm soát.
Nếu bạn đang ở giai đoạn chuẩn bị hồ sơ, có thể đọc trước điều kiện vay tín chấp và checklist hồ sơ vay tín chấp.
Vì sao hồ sơ vay tín chấp có thể bị từ chối?
Tổ chức cho vay đánh giá hồ sơ theo nhiều tiêu chí cùng lúc. Một hồ sơ có thể đáp ứng điều kiện cơ bản nhưng vẫn chưa phù hợp với chính sách phê duyệt tại thời điểm xét duyệt.
Các nhóm nguyên nhân thường gặp gồm:
- thông tin cá nhân hoặc hồ sơ chưa nhất quán;
- thu nhập hoặc nguồn thu chưa phù hợp;
- nghĩa vụ nợ hiện tại cao;
- lịch sử tín dụng có vấn đề;
- số tiền đăng ký quá cao so với khả năng trả nợ;
- không đáp ứng tiêu chí riêng của sản phẩm;
- chính sách phê duyệt tại thời điểm đăng ký thay đổi.
1. Thông tin cá nhân không khớp hoặc khó xác minh
Thông tin trên CCCD, số điện thoại, địa chỉ cư trú, nơi làm việc và dữ liệu cung cấp trong hồ sơ cần nhất quán.
Một số lỗi thường gặp:
- ghi sai số CCCD hoặc ngày sinh;
- địa chỉ khai báo không trùng với thông tin có thể xác minh;
- số điện thoại không liên lạc được;
- thông tin việc làm thiếu nhất quán;
- giấy tờ đã hết hiệu lực hoặc hình ảnh không rõ.
Trước khi đăng ký lại, hãy kiểm tra từng trường dữ liệu và dùng thông tin đang có hiệu lực, chính xác và có thể xác minh.
2. Thu nhập chưa đáp ứng hoặc chưa thể xác minh
Thu nhập không chỉ được nhìn ở con số tuyệt đối. Tổ chức cho vay còn có thể xem xét mức độ ổn định và khả năng xác minh nguồn thu.
Ví dụ, một người có thu nhập cao nhưng biến động mạnh và không có dữ liệu hỗ trợ có thể khó đánh giá hơn một người có thu nhập thấp hơn nhưng ổn định.
Tại thời điểm kiểm tra ngày 25/09/2026, FE CREDIT công bố điều kiện đăng ký sản phẩm tiền mặt gồm thu nhập từ 3 triệu đồng/tháng, nhưng đây chỉ là điều kiện cơ bản. Phê duyệt thực tế còn phụ thuộc hồ sơ và chính sách tín dụng từng thời kỳ.
3. Nghĩa vụ nợ hiện tại quá cao
Nếu bạn đang có nhiều khoản vay, dư nợ thẻ tín dụng hoặc nghĩa vụ trả góp, phần thu nhập còn lại cho khoản vay mới có thể không đủ an toàn.
FE CREDIT hiện khuyến nghị chi phí trả nợ không quá 50% thu nhập hàng tháng để hạn chế rủi ro tín dụng xấu. Đây là khuyến nghị của FE CREDIT, không phải giới hạn pháp lý chung cho mọi người.
Nếu tổng nghĩa vụ đã cao, việc giảm bớt dư nợ hiện tại hoặc chờ đến khi dòng tiền tốt hơn có thể hợp lý hơn việc tiếp tục nộp hồ sơ mới.
4. Lịch sử tín dụng hoặc CIC chưa phù hợp
Lịch sử thanh toán, các khoản nợ quá hạn và nhóm nợ trên CIC có thể ảnh hưởng trực tiếp đến kết quả thẩm định.
FE CREDIT hiện cho biết khách hàng thuộc nhóm nợ 1 hoặc 2 vẫn có thể được một số tổ chức tín dụng xem xét với điều kiện chặt chẽ hơn, trong khi nợ từ nhóm 3 trở lên thường rất khó tiếp cận khoản vay mới.
Bài này chỉ nêu CIC như một nguyên nhân có thể ảnh hưởng hồ sơ. Nếu bạn cần tìm hiểu chi tiết nhóm nợ và cách kiểm tra CIC, nên xem bài chuyên biệt về CIC và nợ xấu để tránh nhầm lẫn.
5. Đăng ký số tiền quá cao so với khả năng trả nợ
Mức vay đề nghị càng cao thì yêu cầu về khả năng thanh toán càng đáng chú ý.
Nếu khoản trả dự kiến chiếm phần lớn thu nhập còn lại sau chi phí sinh hoạt và nghĩa vụ hiện tại, hồ sơ có thể khó phù hợp với tiêu chí rủi ro.
Bạn có thể tham khảo bài thu nhập bao nhiêu thì nên vay bao nhiêu để tự kiểm tra lại hạn mức theo ngân sách.
6. Hồ sơ không phù hợp với sản phẩm tại thời điểm đăng ký
Mỗi sản phẩm có tiêu chí phê duyệt riêng. Một hồ sơ có thể chưa phù hợp với sản phẩm A nhưng không có nghĩa luôn không phù hợp với mọi sản phẩm tín dụng.
FE CREDIT cũng lưu ý khi hồ sơ vay tiền mặt bị từ chối, sản phẩm hiện tại có thể chưa đáp ứng nhu cầu của khách hàng. Theo FAQ hiện hành, khách hàng có thể chủ động nộp lại hồ sơ sau 6 tháng để được xét duyệt lại.
Mốc 6 tháng ở trên là thông tin FE CREDIT đang công bố, không phải quy tắc chung của mọi tổ chức cho vay.
7. Chính sách tín dụng thay đổi theo từng thời kỳ
Ngay cả khi thông tin cá nhân không thay đổi, kết quả ở hai thời điểm khác nhau vẫn có thể khác do chính sách, khẩu vị rủi ro hoặc sản phẩm thay đổi.
FE CREDIT đã cập nhật Điều khoản và Điều kiện cho vay có hiệu lực từ ngày 14/08/2026. Vì vậy, trước khi đăng ký lại, bạn nên kiểm tra nguồn chính thức thay vì dựa vào hướng dẫn cũ.
Bị từ chối vay thì nên làm gì trước?
Thay vì nộp lại ngay, hãy rà soát theo thứ tự sau.
- Kiểm tra thông tin cá nhân: CCCD, số điện thoại, địa chỉ và nơi làm việc.
- Kiểm tra thu nhập: mức thu nhập thực tế và khả năng xác minh.
- Liệt kê nghĩa vụ nợ: khoản vay, trả góp, dư nợ thẻ.
- Kiểm tra lịch sử tín dụng: xem có khoản chậm trả hoặc thông tin CIC cần xử lý không.
- Giảm số tiền đăng ký nếu cần: ưu tiên nhu cầu thực tế thay vì hạn mức tối đa.
- Đợi thời điểm phù hợp: nếu sản phẩm hoặc chính sách chưa phù hợp, không nên gửi hồ sơ liên tục.
Có nên nộp hồ sơ ở nhiều nơi cùng lúc?
Không nên coi việc gửi hồ sơ hàng loạt là cách xử lý mặc định sau khi bị từ chối.
Trước hết cần hiểu vấn đề nằm ở thông tin hồ sơ, khả năng trả nợ hay lịch sử tín dụng. Nếu nguyên nhân cốt lõi chưa thay đổi, việc nộp nhiều nơi không giải quyết được vấn đề.
Có nên chỉnh hoặc khai khác thông tin để tăng cơ hội duyệt?
Không. Thông tin cung cấp cho tổ chức cho vay cần trung thực và có thể xác minh.
Không nên khai tăng thu nhập, giấu khoản vay hiện tại hoặc sử dụng giấy tờ không chính xác. Những cách này có thể khiến hồ sơ bị từ chối và tạo thêm rủi ro pháp lý hoặc tín dụng.
Khi nào nên đăng ký lại?
Thời điểm phù hợp phụ thuộc nguyên nhân hồ sơ bị từ chối.
- Nếu sai thông tin: chỉnh đúng trước khi nộp lại.
- Nếu thu nhập chưa ổn định: chờ đến khi có lịch sử thu nhập tốt hơn.
- Nếu nghĩa vụ nợ cao: giảm dư nợ trước.
- Nếu có vấn đề tín dụng: xử lý và chờ dữ liệu được cập nhật.
- Nếu chỉ chưa phù hợp sản phẩm: kiểm tra lại chính sách hoặc thời gian có thể đăng ký lại.
Riêng FE CREDIT hiện công bố khách hàng có hồ sơ tiền mặt bị từ chối có thể chủ động nộp lại sau 6 tháng. Hãy kiểm tra FAQ chính thức trước khi thực hiện vì chính sách có thể thay đổi.
Checklist trước khi đăng ký lại hồ sơ vay tín chấp
- CCCD và thông tin cá nhân đang còn hiệu lực.
- Số điện thoại có thể liên hệ được.
- Thông tin nơi ở và nơi làm việc chính xác.
- Thu nhập thực tế đã được rà soát.
- Đã liệt kê đầy đủ các nghĩa vụ nợ.
- Không có khoản thanh toán quá hạn chưa xử lý.
- Số tiền đăng ký phù hợp với nhu cầu.
- Khoản trả dự kiến nằm trong ngân sách.
- Đã kiểm tra chính sách sản phẩm hiện hành.
Bạn cũng có thể dùng công cụ checklist hồ sơ để rà soát thông tin trước khi đăng ký.
Nếu muốn tìm hiểu lại giải pháp vay tín chấp
Sau khi đã xử lý các điểm chưa phù hợp trong hồ sơ và tự đánh giá lại khả năng trả nợ, bạn có thể tham khảo giải pháp vay tín chấp tại Trương Minh.
Thông tin tham khảo không phải cam kết phê duyệt. Quyết định cuối cùng phụ thuộc kết quả thẩm định và chính sách của đơn vị cấp tín dụng tại thời điểm đăng ký.
Câu hỏi thường gặp
Bị từ chối vay có biết chính xác lý do không?
Không phải lúc nào người đăng ký cũng nhận được chi tiết toàn bộ tiêu chí thẩm định nội bộ. Bạn có thể kiểm tra các yếu tố thuộc quyền kiểm soát của mình như thông tin hồ sơ, thu nhập, nghĩa vụ nợ và lịch sử tín dụng.
Bị từ chối ở FE CREDIT bao lâu được đăng ký lại?
Theo FAQ FE CREDIT tại thời điểm kiểm tra ngày 25/09/2026, khách hàng có hồ sơ vay tiền mặt bị từ chối có thể chủ động nộp lại sau 6 tháng để được xét duyệt lại. Chính sách có thể được cập nhật nên cần kiểm tra nguồn chính thức.
Có nợ nhóm 2 thì chắc chắn bị từ chối không?
Không thể kết luận tuyệt đối. FE CREDIT cho biết nhóm 1 và nhóm 2 vẫn có thể được một số tổ chức tín dụng xem xét với điều kiện chặt chẽ hơn. Kết quả còn phụ thuộc hồ sơ và chính sách từng đơn vị.
Kết luận
Hồ sơ vay tín chấp bị từ chối có thể xuất phát từ thông tin chưa khớp, thu nhập, nghĩa vụ nợ, lịch sử tín dụng, hạn mức đăng ký hoặc chính sách sản phẩm. Không nên phản ứng bằng cách nộp hồ sơ hàng loạt hoặc khai thông tin khác thực tế.
Cách phù hợp hơn là rà soát hồ sơ, xử lý vấn đề có thể kiểm soát và chỉ đăng ký lại khi tình hình đã thay đổi hoặc chính sách cho phép.
Thông tin được kiểm tra ngày 25/09/2026. Điều kiện, thời gian có thể đăng ký lại và chính sách phê duyệt có thể thay đổi theo từng đơn vị cho vay và từng thời kỳ. Hãy kiểm tra nguồn chính thức trước khi nộp hồ sơ.