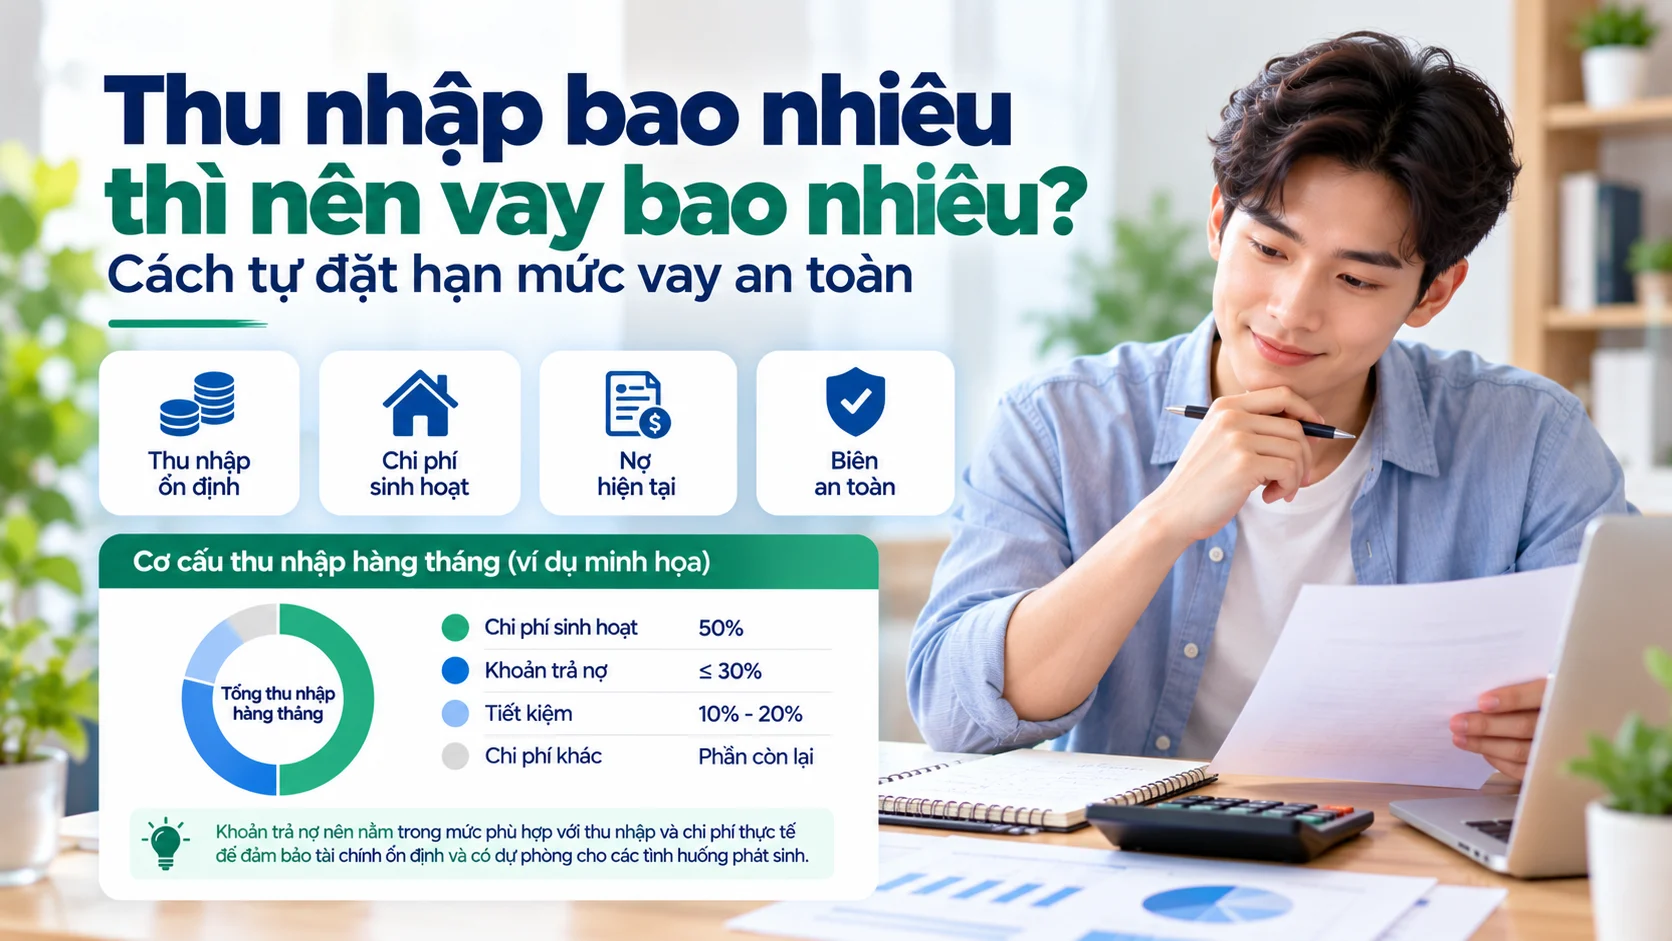
Không có một công thức duy nhất kiểu “thu nhập 10 triệu thì nên vay đúng X triệu” áp dụng cho tất cả mọi người. Hai người có cùng mức lương nhưng khác chi phí sinh hoạt, số người phụ thuộc, dư nợ thẻ và khoản vay hiện tại có thể có khả năng vay rất khác nhau.
Cách hợp lý hơn là bắt đầu từ số tiền bạn có thể dành cho trả nợ mỗi tháng, sau đó mới suy ra số tiền và kỳ hạn vay phù hợp. Bài viết này hướng dẫn bạn tự kiểm tra theo cách đó.
Nếu bạn mới tìm hiểu tổng quan về loại hình vay này, có thể đọc trước cẩm nang vay tín chấp.
Vì sao không nên quyết định số tiền vay chỉ dựa trên mức lương?
Thu nhập chỉ là một phần của bức tranh. Điều quan trọng hơn là dòng tiền còn lại sau khi trừ các khoản bắt buộc.
Ví dụ, hai người cùng thu nhập 15 triệu đồng/tháng:
- Người A đang sống cùng gia đình, không có khoản vay khác và chi phí cố định thấp.
- Người B đang trả góp xe, có dư nợ thẻ tín dụng và phải chi trả tiền thuê nhà hàng tháng.
Dù cùng thu nhập, người B có phần ngân sách dành cho khoản vay mới thấp hơn đáng kể.
4 bước để xác định số tiền nên vay
Bước 1: Xác định thu nhập ổn định hàng tháng
Hãy dùng mức thu nhập có tính ổn định, không phải tháng cao nhất trong năm. Nếu thu nhập biến động, có thể lấy mức trung bình thận trọng trong vài tháng gần nhất.
Các nguồn thu có thể gồm lương, thu nhập kinh doanh hoặc nguồn thu hợp pháp khác mà bạn có thể duy trì và xác minh khi cần.
Bước 2: Trừ các chi phí sinh hoạt bắt buộc
Liệt kê những khoản phải chi đều đặn như:
- nhà ở;
- ăn uống;
- đi lại;
- điện, nước, điện thoại;
- học phí hoặc chi phí con cái;
- bảo hiểm;
- chi phí chăm sóc gia đình;
- các khoản dự phòng thiết yếu.
Phần còn lại sau bước này mới phản ánh tốt hơn khả năng tài chính thực tế.
Bước 3: Trừ toàn bộ nghĩa vụ nợ hiện tại
Đừng quên cộng cả:
- khoản vay tiền mặt đang trả;
- trả góp xe máy, điện thoại hoặc điện máy;
- khoản thanh toán thẻ tín dụng;
- các nghĩa vụ tài chính cố định khác.
Đây là bước thường bị bỏ sót khiến người vay đánh giá quá cao khả năng trả nợ của mình.
Bước 4: Giữ lại một phần làm biên an toàn
Không nên dùng toàn bộ số tiền còn lại để trả khoản vay mới. Bạn vẫn cần một khoảng đệm cho các tình huống như thu nhập giảm, bệnh tật, sửa xe hoặc chi phí gia đình phát sinh.
Khoản trả phù hợp là khoản bạn vẫn có thể duy trì ngay cả khi tháng đó không diễn ra đúng như kế hoạch.
Có nên dùng quy tắc “không quá 50% thu nhập” không?
Tại thời điểm kiểm tra ngày 25/09/2026, FAQ chính thức của FE CREDIT khuyến nghị khách hàng nên đảm bảo chi phí trả nợ không quá 50% thu nhập mỗi tháng để hạn chế rủi ro rơi vào nhóm tín dụng xấu.
Đây là khuyến nghị của FE CREDIT, không phải tỷ lệ tối ưu hoặc giới hạn pháp lý áp dụng cho mọi người. Với người có chi phí sinh hoạt cao hoặc thu nhập biến động, mức trả nợ phù hợp có thể cần thấp hơn đáng kể.
Vì vậy, hãy coi 50% là một mốc tham khảo từ nhà cung cấp, không phải mục tiêu để “vay tới sát trần”.
Ví dụ: thu nhập 10 triệu thì nên vay bao nhiêu?
Giả sử một người có thu nhập ổn định 10 triệu đồng/tháng và các chi phí như sau:
| Khoản mục | Số tiền minh họa |
|---|---|
| Thu nhập | 10.000.000 |
| Chi phí sinh hoạt bắt buộc | 5.000.000 |
| Khoản nợ hiện tại | 1.000.000 |
| Quỹ dự phòng/biên an toàn | 1.000.000 |
| Phần còn lại có thể cân nhắc cho khoản vay mới | 3.000.000 |
Trong ví dụ này, thay vì hỏi “10 triệu thu nhập thì vay tối đa bao nhiêu”, nên hỏi “với mức trả khoảng 3 triệu/tháng, số tiền vay và kỳ hạn nào phù hợp?”.
Con số cụ thể phụ thuộc lãi suất, kỳ hạn và cách tính lãi. Bạn có thể dùng công cụ ước tính khoản trả vay tín chấp để thử các kịch bản.
Ví dụ: thu nhập 15 triệu thì nên vay bao nhiêu?
Giả sử thu nhập ổn định là 15 triệu đồng/tháng, chi phí bắt buộc 7 triệu, nghĩa vụ nợ hiện tại 2 triệu và bạn muốn giữ lại 2 triệu làm biên an toàn.
Phần ngân sách còn lại là khoảng 4 triệu đồng/tháng. Đây có thể là điểm khởi đầu để thử các phương án vay khác nhau, thay vì vay theo hạn mức tối đa được đề xuất.
Một người khác cùng thu nhập 15 triệu nhưng không có nợ hiện tại và chi phí thấp hơn có thể chịu được khoản trả cao hơn. Vì vậy không có bảng “lương bao nhiêu vay bao nhiêu” chính xác cho tất cả mọi người.
Hạn mức được duyệt có phải là số tiền nên vay không?
Không nhất thiết.
Hạn mức là số tiền tổ chức cho vay có thể đề xuất dựa trên hồ sơ và chính sách. Số tiền nên vay lại phụ thuộc nhu cầu thực tế và khả năng trả nợ của bạn.
Nếu chỉ cần 20 triệu đồng nhưng được đề xuất hạn mức cao hơn, vay thêm vì “được duyệt” sẽ làm tăng nghĩa vụ trả nợ mà không giải quyết thêm nhu cầu thiết yếu.
Kỳ hạn ảnh hưởng thế nào đến số tiền nên vay?
Kỳ hạn dài hơn thường giúp giảm khoản trả mỗi tháng, nhưng có thể làm tổng chi phí tăng. Kỳ hạn ngắn hơn có thể giảm thời gian chịu lãi nhưng khiến khoản trả hàng tháng cao hơn.
Do đó, khi thử hạn mức vay, hãy so sánh ít nhất 2–3 kỳ hạn và nhìn đồng thời hai chỉ số:
- khoản phải trả mỗi tháng;
- tổng nghĩa vụ phải thanh toán.
Nếu cần hiểu sâu hơn, xem bài cách tính lãi vay tín chấp.
Thu nhập không ổn định thì nên tính thế nào?
Nếu thu nhập theo mùa, hoa hồng hoặc kinh doanh biến động, bạn nên dùng mức thu nhập thận trọng thay vì tháng tốt nhất.
Có thể áp dụng ba nguyên tắc:
- Dùng mức trung bình của nhiều tháng thay vì một tháng đơn lẻ.
- Ưu tiên mức thu nhập thấp hơn nếu biên độ biến động lớn.
- Giữ quỹ dự phòng lớn hơn trước khi nhận thêm nghĩa vụ nợ.
Dấu hiệu bạn đang vay quá sức
- Phải dùng gần hết thu nhập còn lại để trả nợ.
- Không còn quỹ dự phòng sau khi trả khoản vay.
- Phải dùng thẻ tín dụng hoặc vay mới để bù chi phí sinh hoạt.
- Chỉ cần thu nhập giảm nhẹ là mất khả năng thanh toán.
- Không thể mô tả rõ tổng số tiền phải trả trong suốt kỳ hạn.
Nếu xuất hiện các dấu hiệu trên, giảm số tiền vay hoặc trì hoãn quyết định có thể phù hợp hơn.
Sản phẩm tiền mặt FE CREDIT hiện có hạn mức thế nào?
Tại thời điểm kiểm tra ngày 25/09/2026, trang sản phẩm tiền mặt của FE CREDIT công bố gói vay từ 6 triệu đến 100 triệu đồng, kỳ hạn từ 6 đến 60 tháng. Mức lãi suất thực tế phụ thuộc hồ sơ khách hàng và có thể thay đổi theo từng thời kỳ.
Hạn mức công bố là phạm vi sản phẩm, không phải số tiền mà mọi khách hàng đều được cấp hoặc nên vay. FE CREDIT đã cập nhật Điều khoản và Điều kiện cho vay mới có hiệu lực từ ngày 14/08/2026, nên cần kiểm tra nguồn chính thức trước khi đăng ký.
Nếu đang cân nhắc sản phẩm, bạn có thể tham khảo giải pháp vay tín chấp tại Trương Minh và đối chiếu khoản trả với ngân sách thực tế của mình.
Checklist trước khi quyết định số tiền vay
- Tôi thực sự cần bao nhiêu tiền?
- Thu nhập ổn định hàng tháng là bao nhiêu?
- Chi phí bắt buộc mỗi tháng là bao nhiêu?
- Tôi đang trả bao nhiêu cho các khoản nợ khác?
- Sau khi vay, tôi còn quỹ dự phòng không?
- Nếu thu nhập giảm 10–20%, tôi còn trả được không?
- Tổng số tiền phải trả trong suốt kỳ hạn là bao nhiêu?
Câu hỏi thường gặp
Lương 10 triệu có nên vay 100 triệu không?
Không thể kết luận chỉ từ mức lương. Cần tính khoản trả hàng tháng, chi phí sinh hoạt, các khoản nợ hiện tại và biên an toàn trước khi đánh giá.
Nên dành bao nhiêu phần trăm thu nhập để trả nợ?
Không có một tỷ lệ tối ưu cho mọi người. FE CREDIT hiện khuyến nghị chi phí trả nợ không quá 50% thu nhập mỗi tháng, nhưng người có nhiều chi phí hoặc thu nhập biến động có thể cần đặt mức thấp hơn.
Có nên vay tối đa hạn mức được duyệt không?
Không nhất thiết. Số tiền phù hợp nên xuất phát từ nhu cầu thực tế và khả năng trả nợ, không phải từ hạn mức tối đa được đề xuất.
Kết luận
Muốn biết thu nhập bao nhiêu thì nên vay bao nhiêu, hãy bắt đầu từ dòng tiền chứ không bắt đầu từ hạn mức. Lấy thu nhập ổn định, trừ chi phí bắt buộc, trừ nghĩa vụ nợ hiện tại và giữ lại một phần làm biên an toàn.
Số tiền nên vay là số tiền phục vụ đúng nhu cầu và tạo ra khoản trả bạn có thể duy trì ngay cả khi tài chính không diễn ra hoàn hảo.
Thông tin được kiểm tra ngày 25/09/2026. Hạn mức, kỳ hạn, lãi suất và tiêu chí phê duyệt có thể thay đổi theo sản phẩm, hồ sơ và từng thời kỳ. Các ví dụ trong bài chỉ dùng để minh họa cách lập ngân sách, không phải khuyến nghị tín dụng cá nhân.