Khi chuẩn bị vay tín chấp, nhiều người tập trung vào câu hỏi “có đủ điều kiện vay không?” nhưng lại bỏ qua một bước rất thực tế: chuẩn bị hồ sơ đúng và đầy đủ. Việc thiếu giấy tờ, thông tin không nhất quán hoặc không thể xác minh thu nhập có thể khiến quá trình thẩm định kéo dài hoặc phải bổ sung nhiều lần.
Bài viết này tập trung vào hồ sơ và giấy tờ vay tín chấp. Nếu bạn cần kiểm tra mình có đáp ứng tiêu chí cơ bản hay không, hãy xem riêng bài điều kiện vay tín chấp để tránh nhầm giữa “điều kiện” và “hồ sơ”.
Vay tín chấp cần giấy tờ gì?
Không có một bộ giấy tờ duy nhất áp dụng cho mọi tổ chức cho vay và mọi khách hàng. Tùy sản phẩm, nghề nghiệp, nguồn thu nhập và kết quả xác minh, hồ sơ vay tín chấp có thể gồm các nhóm giấy tờ sau:
- giấy tờ định danh;
- thông tin cư trú và liên hệ;
- tài liệu chứng minh hoặc xác minh công việc;
- tài liệu chứng minh hoặc xác minh thu nhập;
- thông tin về các khoản vay và nghĩa vụ tài chính hiện có;
- các giấy tờ bổ sung theo yêu cầu của từng sản phẩm.
Điểm quan trọng là bạn không nên tự giả định rằng “chỉ cần CCCD” là đủ cho mọi hồ sơ. Một số sản phẩm có quy trình đăng ký đơn giản hơn, nhưng tổ chức cho vay vẫn có thể yêu cầu thêm thông tin khi cần xác minh hồ sơ hoặc đánh giá khả năng trả nợ.
1. Giấy tờ định danh
Đây là nhóm giấy tờ cơ bản nhất để xác minh danh tính người đăng ký.
- CCCD hoặc Thẻ Căn cước còn hiệu lực;
- thông tin cá nhân phải trùng khớp với dữ liệu đăng ký;
- ảnh chụp giấy tờ cần rõ nét nếu đăng ký trực tuyến;
- không chỉnh sửa hoặc che mất thông tin cần xác minh.
Nếu thông tin trên giấy tờ không khớp với số điện thoại, địa chỉ hoặc dữ liệu khai báo khác, hồ sơ có thể cần thêm bước xác minh.
2. Thông tin cư trú và liên hệ
Tổ chức cho vay có thể yêu cầu thông tin về nơi ở hiện tại, địa chỉ thường trú hoặc thông tin liên hệ để phục vụ quá trình xác minh.
Bạn nên chuẩn bị sẵn:
- địa chỉ hiện tại;
- địa chỉ thường trú nếu khác nơi ở;
- số điện thoại đang sử dụng;
- thông tin liên hệ khác nếu sản phẩm yêu cầu.
Thông tin nên được khai chính xác và nhất quán. Việc cố tình khai sai địa chỉ hoặc thông tin liên hệ có thể khiến hồ sơ không vượt qua bước xác minh.
3. Hồ sơ công việc
Tùy loại công việc, đơn vị cho vay có thể cần thông tin để xác minh bạn đang có nguồn thu nhập thực tế.
Người làm công ăn lương
Có thể được yêu cầu cung cấp thông tin về công ty, vị trí công việc, thời gian làm việc hoặc tài liệu liên quan đến quan hệ lao động.
Người kinh doanh hoặc tự làm việc
Có thể cần thông tin giúp chứng minh hoạt động kinh doanh hoặc nguồn thu, chẳng hạn dữ liệu giao dịch, giấy tờ kinh doanh hoặc tài liệu khác tùy sản phẩm.
Không phải mọi sản phẩm đều yêu cầu cùng một loại giấy tờ. Vì vậy, hãy kiểm tra yêu cầu cụ thể trước khi chuẩn bị để tránh mất thời gian xin tài liệu không cần thiết.
4. Hồ sơ chứng minh hoặc xác minh thu nhập
Thu nhập là yếu tố quan trọng trong đánh giá khả năng trả nợ. Tùy hồ sơ, đơn vị cho vay có thể sử dụng một hoặc nhiều nguồn thông tin để xác minh.
- sao kê tài khoản nhận lương;
- phiếu lương;
- hợp đồng lao động hoặc xác nhận công việc;
- dữ liệu giao dịch liên quan đến hoạt động kinh doanh;
- các chứng từ khác chứng minh nguồn thu hợp pháp nếu được yêu cầu.
Danh sách trên chỉ mang tính tham khảo. Không nên hiểu rằng mọi khách hàng đều phải nộp toàn bộ các giấy tờ này.
5. Thông tin về khoản vay và nghĩa vụ tài chính hiện tại
Một phần của quá trình thẩm định là đánh giá tổng nghĩa vụ tài chính hiện có. Tổ chức cho vay có thể kiểm tra dữ liệu tín dụng hoặc yêu cầu bạn khai thông tin liên quan đến các khoản vay đang trả.
Bạn nên chủ động nắm rõ:
- khoản vay đang còn dư nợ;
- khoản trả hàng tháng;
- dư nợ thẻ tín dụng;
- các nghĩa vụ trả góp khác;
- tình trạng thanh toán gần đây.
Không nên cố tình bỏ sót nghĩa vụ hiện tại. Dữ liệu không nhất quán có thể ảnh hưởng quá trình xác minh và đánh giá hồ sơ.
6. Giấy tờ bổ sung theo từng trường hợp
Trong một số trường hợp, đơn vị cho vay có thể yêu cầu thêm tài liệu để xác minh thông tin cụ thể.
Ví dụ, hồ sơ có thể cần bổ sung khi:
- thông tin địa chỉ chưa rõ;
- nguồn thu nhập khó xác minh;
- thông tin công việc thay đổi gần đây;
- dữ liệu khai báo khác với dữ liệu xác minh;
- cần làm rõ một nghĩa vụ tài chính hiện có.
Việc được yêu cầu bổ sung giấy tờ không đồng nghĩa hồ sơ đã bị từ chối. Đây có thể chỉ là bước xác minh thêm.
Vay tín chấp chỉ cần CCCD có đúng không?
Không nên hiểu theo nghĩa tuyệt đối.
Một số sản phẩm có thể cho phép bắt đầu đăng ký với CCCD hoặc Thẻ Căn cước và thông tin cá nhân cơ bản, đặc biệt trên kênh online. Tuy nhiên, trong quá trình thẩm định, tổ chức cho vay vẫn có thể yêu cầu thêm dữ liệu hoặc giấy tờ để xác minh thu nhập, công việc hoặc thông tin khác.
Vì vậy, cụm từ “chỉ cần CCCD” nên được hiểu là thủ tục ban đầu có thể đơn giản, không phải cam kết rằng mọi hồ sơ đều chỉ cần một loại giấy tờ.
Hồ sơ vay tín chấp tại FE CREDIT cần lưu ý gì?
Tại thời điểm kiểm tra ngày 25/09/2026, FE CREDIT cho phép khách hàng đăng ký sản phẩm tiền mặt qua website và ứng dụng FE ONLINE 2.0. Thông tin công khai trên các kênh chính thức cho thấy quy trình có thể bắt đầu từ giấy tờ định danh và thông tin đăng ký cơ bản, nhưng yêu cầu hồ sơ thực tế vẫn phụ thuộc từng khách hàng và kết quả thẩm định.
Do chính sách và quy trình có thể thay đổi, bạn nên kiểm tra lại yêu cầu trên kênh chính thức của FE CREDIT ngay trước khi nộp hồ sơ thay vì sử dụng một checklist cũ.
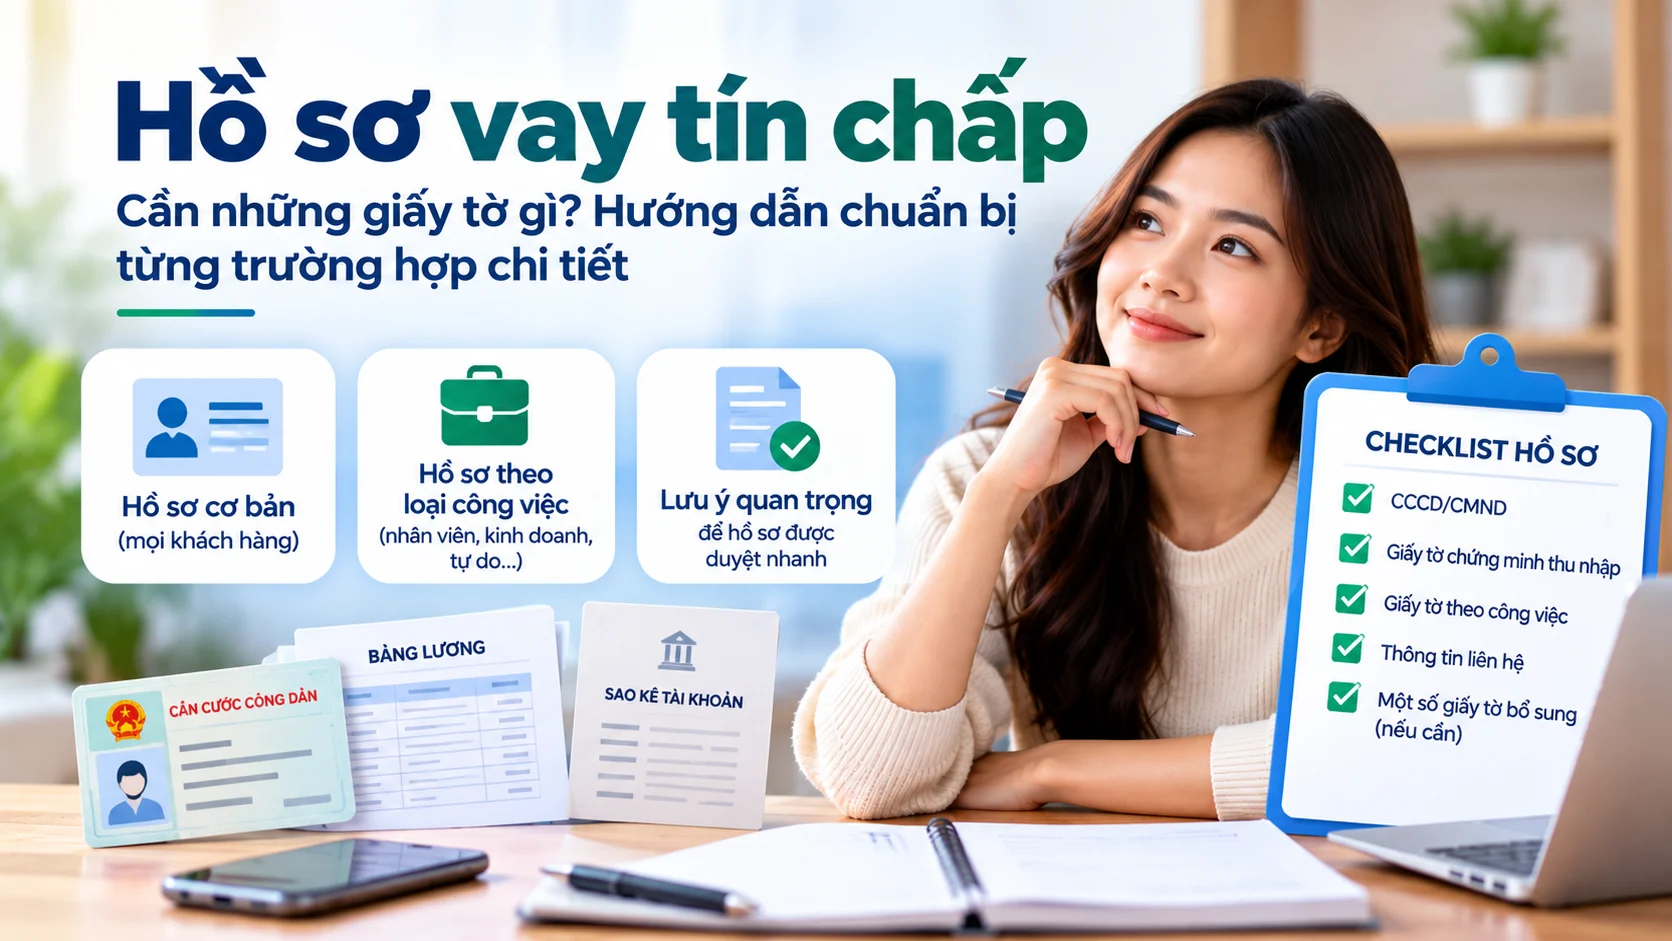
Checklist hồ sơ vay tín chấp trước khi đăng ký
Bạn có thể dùng danh sách sau để rà soát trước khi gửi hồ sơ:
- CCCD/Thẻ Căn cước còn hiệu lực và ảnh chụp rõ.
- Họ tên, ngày sinh và thông tin cá nhân khai báo khớp giấy tờ.
- Địa chỉ cư trú được khai chính xác.
- Số điện thoại đang sử dụng và có thể nhận xác minh.
- Thông tin công việc hiện tại đầy đủ.
- Có sẵn tài liệu xác minh thu nhập nếu được yêu cầu.
- Nắm rõ các khoản vay và dư nợ đang có.
- Không khai sai hoặc che giấu nghĩa vụ tài chính.
- Đã xác định số tiền thực sự cần vay.
- Đã ước tính khả năng trả hàng tháng trước khi đăng ký.
Nếu muốn rà soát theo từng bước, bạn có thể dùng công cụ checklist hồ sơ trên Trương Minh.
Những lỗi hồ sơ thường gặp
- Ảnh CCCD mờ, mất góc hoặc bị lóa.
- Thông tin khai báo không khớp giấy tờ.
- Số điện thoại không chính chủ hoặc không thể liên hệ.
- Khai sai nơi làm việc hoặc mức thu nhập.
- Tài liệu thu nhập quá cũ hoặc khó xác minh.
- Không khai đầy đủ các khoản vay đang tồn tại.
- Gửi tài liệu chỉnh sửa hoặc không rõ nguồn gốc.
Chuẩn bị hồ sơ đúng không làm tăng “tỷ lệ duyệt” theo một con số cố định, nhưng giúp giảm các lỗi hành chính và hỗ trợ quá trình thẩm định diễn ra rõ ràng hơn.
Điều kiện vay và hồ sơ vay khác nhau thế nào?
Đây là hai khái niệm thường bị nhầm:
- Điều kiện vay trả lời câu hỏi: bạn cần đáp ứng những tiêu chí nào?
- Hồ sơ vay trả lời câu hỏi: cần cung cấp thông tin hoặc giấy tờ gì để đơn vị cho vay xác minh các tiêu chí đó?
Ví dụ, “có thu nhập ổn định” là một điều kiện; sao kê tài khoản hoặc tài liệu xác minh nguồn thu có thể là một phần của hồ sơ.
Nếu bạn chưa chắc mình có đáp ứng tiêu chí hay không, hãy đọc điều kiện vay tín chấp trước khi chuẩn bị giấy tờ.
Sau khi chuẩn bị đủ hồ sơ thì làm gì?
- Kiểm tra lại thông tin trên tất cả giấy tờ.
- Xác định số tiền và kỳ hạn dự kiến.
- Ước tính khoản trả hàng tháng.
- Đăng ký qua kênh chính thức.
- Phối hợp xác minh nếu được yêu cầu.
- Đọc kỹ đề xuất tín dụng trước khi xác nhận.
Nếu đang cân nhắc giải pháp phù hợp, bạn có thể tham khảo giải pháp vay tín chấp tại Trương Minh. Hạn mức, kỳ hạn, lãi suất và yêu cầu hồ sơ cuối cùng cần căn cứ vào kết quả thẩm định thực tế.
Câu hỏi thường gặp
Vay tín chấp có cần sao kê lương không?
Tùy sản phẩm và hồ sơ. Một số trường hợp có thể cần sao kê hoặc tài liệu khác để xác minh thu nhập, trong khi sản phẩm khác có thể sử dụng phương thức xác minh khác.
Vay tín chấp có cần hợp đồng lao động không?
Không phải mọi hồ sơ đều bắt buộc có hợp đồng lao động. Yêu cầu phụ thuộc vào cách đơn vị cho vay xác minh công việc và nguồn thu nhập.
Làm nghề tự do cần chuẩn bị hồ sơ gì?
Người làm nghề tự do nên chuẩn bị thông tin giúp chứng minh nguồn thu và mức độ ổn định của dòng tiền. Tài liệu cụ thể phụ thuộc sản phẩm và phương thức thẩm định.
Ảnh chụp CCCD có dùng để đăng ký online được không?
Nhiều quy trình online cho phép tải hoặc chụp giấy tờ định danh trực tiếp. Ảnh cần rõ, đủ thông tin và thực hiện theo hướng dẫn của kênh đăng ký chính thức.
Kết luận
Hồ sơ vay tín chấp thường xoay quanh ba nhóm chính: giấy tờ định danh, thông tin công việc/thu nhập và dữ liệu giúp đơn vị cho vay đánh giá nghĩa vụ tài chính hiện tại.
Thay vì tìm một danh sách giấy tờ “áp dụng cho mọi nơi”, bạn nên chuẩn bị thông tin chính xác, kiểm tra yêu cầu của sản phẩm cụ thể và sẵn sàng bổ sung tài liệu nếu cần xác minh thêm.
Thông tin được kiểm tra ngày 25/09/2026. Yêu cầu giấy tờ, quy trình xác minh và điều kiện phê duyệt có thể thay đổi theo tổ chức cho vay, sản phẩm, hồ sơ và từng thời kỳ. Hãy kiểm tra lại nguồn chính thức trước khi nộp hồ sơ.