Khi cần thêm nguồn vốn cho một kế hoạch cá nhân, nhiều người thường phân vân giữa vay tín chấp và vay thế chấp. Hai hình thức này đều giúp người vay tiếp cận nguồn tiền, nhưng khác nhau rõ về tài sản bảo đảm, điều kiện xét duyệt, hạn mức, thời gian xử lý, chi phí và mức độ rủi ro.
Hiểu đúng sự khác biệt sẽ giúp bạn chọn phương án phù hợp với nhu cầu và khả năng trả nợ, thay vì chỉ nhìn vào số tiền có thể vay hoặc tốc độ giải ngân.
Vay tín chấp và vay thế chấp là gì?
Vay tín chấp
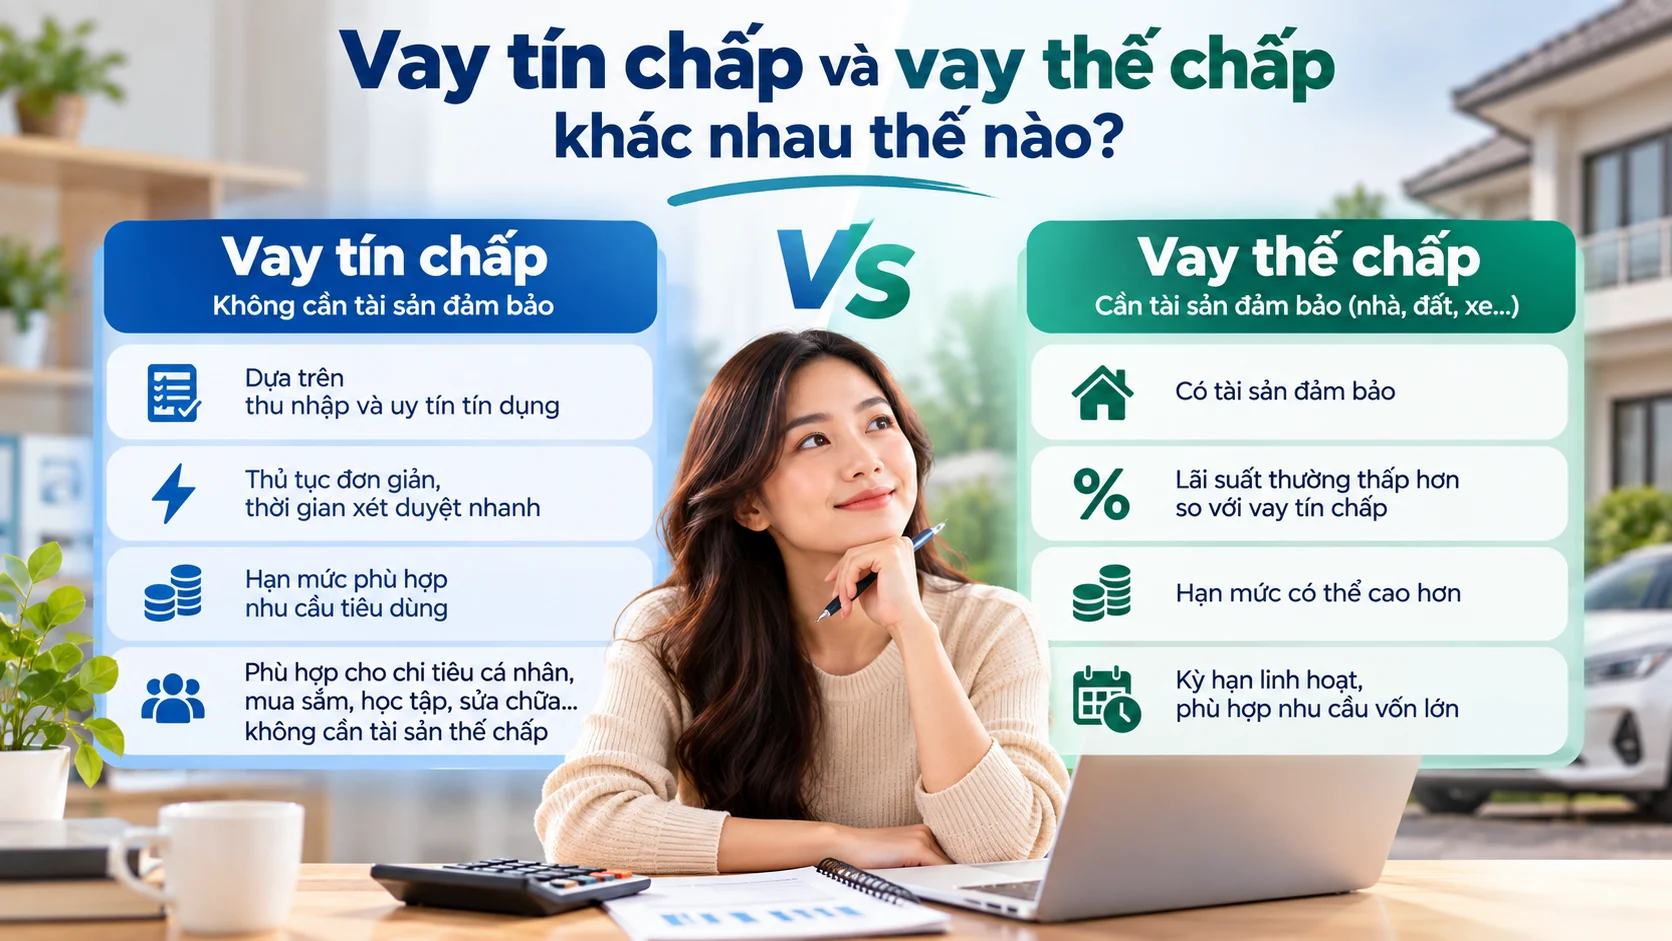
Vay tín chấp là hình thức vay không yêu cầu người vay dùng nhà, đất, xe hoặc tài sản khác làm tài sản bảo đảm. Tổ chức cho vay thường đánh giá hồ sơ dựa trên các yếu tố như thông tin cá nhân, thu nhập, nghề nghiệp, lịch sử tín dụng, nghĩa vụ nợ hiện tại và khả năng trả nợ.
Nếu bạn muốn hiểu toàn bộ cách hoạt động, chi phí và cách lập kế hoạch trả nợ, hãy xem cẩm nang vay tín chấp.
Vay thế chấp
Vay thế chấp là hình thức vay có tài sản bảo đảm. Tài sản có thể là bất động sản, phương tiện hoặc tài sản khác đáp ứng quy định của đơn vị cho vay. Giá trị và tính pháp lý của tài sản là một phần quan trọng trong quá trình thẩm định.
Việc có tài sản bảo đảm không đồng nghĩa hồ sơ chắc chắn được duyệt. Người vay vẫn phải đáp ứng các tiêu chí về nhân thân, khả năng trả nợ, mục đích vay và các yêu cầu khác của tổ chức tín dụng.
Bảng so sánh vay tín chấp và vay thế chấp
| Tiêu chí | Vay tín chấp | Vay thế chấp |
|---|---|---|
| Tài sản bảo đảm | Không yêu cầu | Có tài sản bảo đảm |
| Căn cứ xét duyệt chính | Hồ sơ, thu nhập, lịch sử tín dụng, khả năng trả nợ | Khả năng trả nợ và hồ sơ tài sản bảo đảm |
| Hạn mức | Thường phụ thuộc mạnh vào hồ sơ và khả năng trả nợ | Có thể cao hơn, phụ thuộc cả giá trị tài sản và chính sách cho vay |
| Thời gian xử lý | Thường đơn giản hơn do không cần định giá tài sản | Có thể lâu hơn vì cần kiểm tra pháp lý, định giá và thủ tục liên quan đến tài sản |
| Kỳ hạn | Thường phù hợp nhu cầu ngắn và trung hạn | Có thể phù hợp nhu cầu vốn lớn và dài hạn hơn |
| Chi phí vay | Cần xem lãi suất, phương pháp tính và phí theo hợp đồng | Cần xem lãi suất, phí và cả chi phí liên quan đến tài sản nếu có |
| Rủi ro tài sản | Không có tài sản thế chấp bị xử lý | Tài sản bảo đảm có thể bị xử lý nếu người vay không thực hiện nghĩa vụ theo thỏa thuận và quy định áp dụng |
Bảng trên chỉ thể hiện khác biệt ở mức tổng quát. Điều kiện cụ thể của mỗi khoản vay phụ thuộc tổ chức cho vay, sản phẩm, hồ sơ và chính sách tại thời điểm đăng ký.
Khác nhau lớn nhất: có hay không có tài sản bảo đảm
Đây là khác biệt cốt lõi giữa hai hình thức.
- Vay tín chấp: người vay không dùng tài sản cụ thể để bảo đảm cho khoản vay.
- Vay thế chấp: khoản vay gắn với một tài sản bảo đảm đáp ứng yêu cầu của tổ chức tín dụng.
Vì vậy, vay thế chấp thường phát sinh thêm bước kiểm tra quyền sở hữu, tính pháp lý và giá trị tài sản. Trong khi đó, vay tín chấp tập trung nhiều hơn vào năng lực tài chính và lịch sử tín dụng của người vay.
Hạn mức vay có khác nhau không?
Có thể khác đáng kể, nhưng không nên hiểu rằng vay thế chấp luôn cho vay một tỷ lệ cố định theo giá trị tài sản hoặc vay tín chấp luôn có hạn mức thấp.
Với vay tín chấp, số tiền được đề xuất thường phụ thuộc vào khả năng trả nợ và chính sách chấm điểm của đơn vị cho vay. Với vay thế chấp, giá trị tài sản là một yếu tố bổ sung nhưng tổ chức tín dụng vẫn đánh giá thu nhập, mục đích vay và khả năng thanh toán.
Do đó, hạn mức phù hợp không phải là số tiền lớn nhất bạn có thể được cấp, mà là số tiền đáp ứng nhu cầu và vẫn nằm trong khả năng trả nợ an toàn.
Vay nào xét duyệt nhanh hơn?
Về mặt quy trình, vay tín chấp thường có ít thủ tục liên quan đến tài sản hơn nên có thể xử lý nhanh hơn trong nhiều trường hợp. Một số sản phẩm còn hỗ trợ đăng ký trực tuyến.
Vay thế chấp thường cần thêm bước kiểm tra hồ sơ tài sản, định giá và hoàn tất thủ tục bảo đảm theo quy định. Vì vậy thời gian xử lý có thể dài hơn.
Tuy nhiên, không nên chọn khoản vay chỉ vì “nhanh”. Tốc độ giải ngân cần được đặt sau việc kiểm tra tổng nghĩa vụ thanh toán, điều kiện hợp đồng và khả năng trả nợ.
Lãi suất và chi phí vay khác nhau như thế nào?
Không nên so sánh hai hình thức chỉ bằng một con số lãi suất quảng bá.
Do vay thế chấp có tài sản bảo đảm, mức độ rủi ro tín dụng đối với bên cho vay có thể khác so với khoản vay không có tài sản bảo đảm. Điều này có thể ảnh hưởng đến cách định giá khoản vay. Tuy nhiên, mức lãi suất thực tế vẫn phụ thuộc vào sản phẩm, hồ sơ, kỳ hạn, phương pháp tính lãi và chính sách từng thời kỳ.
Khi so sánh, nên kiểm tra ít nhất:
- lãi suất và cách tính lãi;
- kỳ hạn;
- số tiền phải trả mỗi kỳ;
- tổng nghĩa vụ thanh toán;
- phí liên quan;
- điều kiện trả trước hạn;
- chi phí liên quan đến tài sản bảo đảm nếu có.
Đừng giả định rằng phương án có mức trả hàng tháng thấp hơn luôn rẻ hơn. Kỳ hạn dài hơn có thể làm giảm áp lực mỗi tháng nhưng tăng tổng chi phí trong suốt thời gian vay.
Rủi ro của vay tín chấp và vay thế chấp
Rủi ro khi vay tín chấp
- Khoản trả hàng tháng có thể gây áp lực nếu vay vượt khả năng tài chính.
- Thanh toán trễ có thể phát sinh lãi hoặc phí theo hợp đồng.
- Lịch sử tín dụng có thể bị ảnh hưởng nếu không thực hiện nghĩa vụ đúng thỏa thuận.
- Việc vay nhiều khoản cùng lúc có thể làm tăng tổng nghĩa vụ nợ.
Rủi ro khi vay thế chấp
- Người vay vẫn chịu rủi ro tương tự về áp lực dòng tiền và thanh toán trễ.
- Tài sản bảo đảm gắn với nghĩa vụ vay và có thể bị xử lý theo thỏa thuận, pháp luật áp dụng nếu nghĩa vụ không được thực hiện.
- Quá trình vay có thể phát sinh thêm thủ tục và chi phí liên quan đến tài sản.
Điểm quan trọng là cả hai hình thức đều tạo ra nghĩa vụ tài chính thực tế. “Không thế chấp tài sản” không có nghĩa vay tín chấp ít rủi ro, và “có tài sản bảo đảm” cũng không làm một khoản vay tự động phù hợp.
Khi nào vay tín chấp có thể phù hợp hơn?
Vay tín chấp có thể đáng cân nhắc khi nhu cầu vốn vừa phải, không muốn dùng tài sản bảo đảm, có thu nhập đủ để đáp ứng khoản trả định kỳ và đã hiểu tổng chi phí của khoản vay.
Nếu đang cân nhắc giải pháp dạng này, bạn có thể tham khảo giải pháp vay tín chấp tại Trương Minh và kiểm tra kỹ điều kiện áp dụng cho hồ sơ thực tế trước khi đăng ký.
Khi nào vay thế chấp có thể phù hợp hơn?
Vay thế chấp thường được cân nhắc khi người vay có nhu cầu vốn lớn hơn hoặc cần kỳ hạn dài, đồng thời có tài sản phù hợp để bảo đảm và chấp nhận thực hiện các thủ tục liên quan.
Dù chọn hình thức nào, quyết định nên dựa trên khả năng trả nợ chứ không chỉ dựa trên giá trị tài sản hoặc số tiền được đề xuất.
5 câu hỏi nên trả lời trước khi chọn hình thức vay
- Tôi cần vay bao nhiêu? Hãy xác định con số thực sự cần trước khi chọn sản phẩm.
- Tôi có tài sản phù hợp để bảo đảm không? Nếu có, cần cân nhắc thêm rủi ro, thủ tục và chi phí gắn với tài sản.
- Tôi có thể trả bao nhiêu mỗi tháng? Tính từ thu nhập ổn định sau khi trừ chi phí sinh hoạt và các nghĩa vụ hiện có.
- Nếu thu nhập giảm, tôi còn trả được không? Một kế hoạch vay nên có biên an toàn.
- Tôi đã hiểu tổng chi phí chưa? So sánh tổng tiền phải trả, phí, điều kiện tất toán trước hạn và nghĩa vụ khi trả chậm.
Vay tín chấp hay vay thế chấp: nên chọn hình thức nào?
Không có một lựa chọn đúng cho tất cả mọi người. Vay tín chấp có thể phù hợp hơn nếu nhu cầu vốn vừa phải, không muốn dùng tài sản bảo đảm và có khả năng trả nợ ổn định. Vay thế chấp có thể phù hợp hơn với nhu cầu vốn lớn hoặc dài hạn khi người vay có tài sản phù hợp và chấp nhận các thủ tục, rủi ro liên quan.
Trước khi quyết định, hãy yêu cầu thông tin cụ thể về khoản vay dành cho chính hồ sơ của bạn. Không nên suy luận lãi suất, hạn mức hoặc khả năng phê duyệt chỉ từ thông tin tham khảo trên Internet.
Câu hỏi thường gặp
Vay tín chấp có cần sổ đỏ không?
Không. Vay tín chấp không yêu cầu dùng sổ đỏ hoặc tài sản khác làm tài sản bảo đảm. Tuy nhiên, người vay vẫn phải đáp ứng điều kiện thẩm định của tổ chức cho vay.
Có tài sản thì có nên vay thế chấp thay vì vay tín chấp?
Không nhất thiết. Cần so sánh nhu cầu vốn, kỳ hạn, tổng chi phí, thời gian xử lý và rủi ro đối với tài sản trước khi chọn.
Vay thế chấp có luôn rẻ hơn vay tín chấp không?
Không nên kết luận chỉ dựa vào loại hình vay. Chi phí thực tế phụ thuộc sản phẩm, hồ sơ, kỳ hạn, lãi suất, phương pháp tính, phí và các điều khoản cụ thể.
Vay tín chấp có ảnh hưởng CIC không?
Khoản vay và lịch sử thực hiện nghĩa vụ tín dụng có thể được phản ánh trong dữ liệu tín dụng theo quy định áp dụng. Vì vậy người vay nên thanh toán đúng hạn và quản lý tổng nghĩa vụ nợ thận trọng.
Kết luận
Khác biệt quan trọng nhất giữa vay tín chấp và vay thế chấp nằm ở tài sản bảo đảm và cách tổ chức cho vay đánh giá rủi ro. Vay tín chấp thường đơn giản hơn về thủ tục tài sản, trong khi vay thế chấp có thể phù hợp với nhu cầu vốn lớn hoặc dài hạn nhưng đi kèm nghĩa vụ và rủi ro liên quan đến tài sản bảo đảm.
Dù chọn hình thức nào, hãy ưu tiên ba việc: vay đúng số tiền cần thiết, kiểm tra tổng chi phí và bảo đảm khoản trả nằm trong khả năng tài chính thực tế.
Thông tin được kiểm tra ngày 25/09/2026. Điều kiện, lãi suất, hạn mức, kỳ hạn, phí và chính sách phê duyệt có thể thay đổi theo từng tổ chức cho vay, hồ sơ và từng thời kỳ. Hãy kiểm tra nguồn chính thức và hợp đồng áp dụng trước khi ra quyết định.