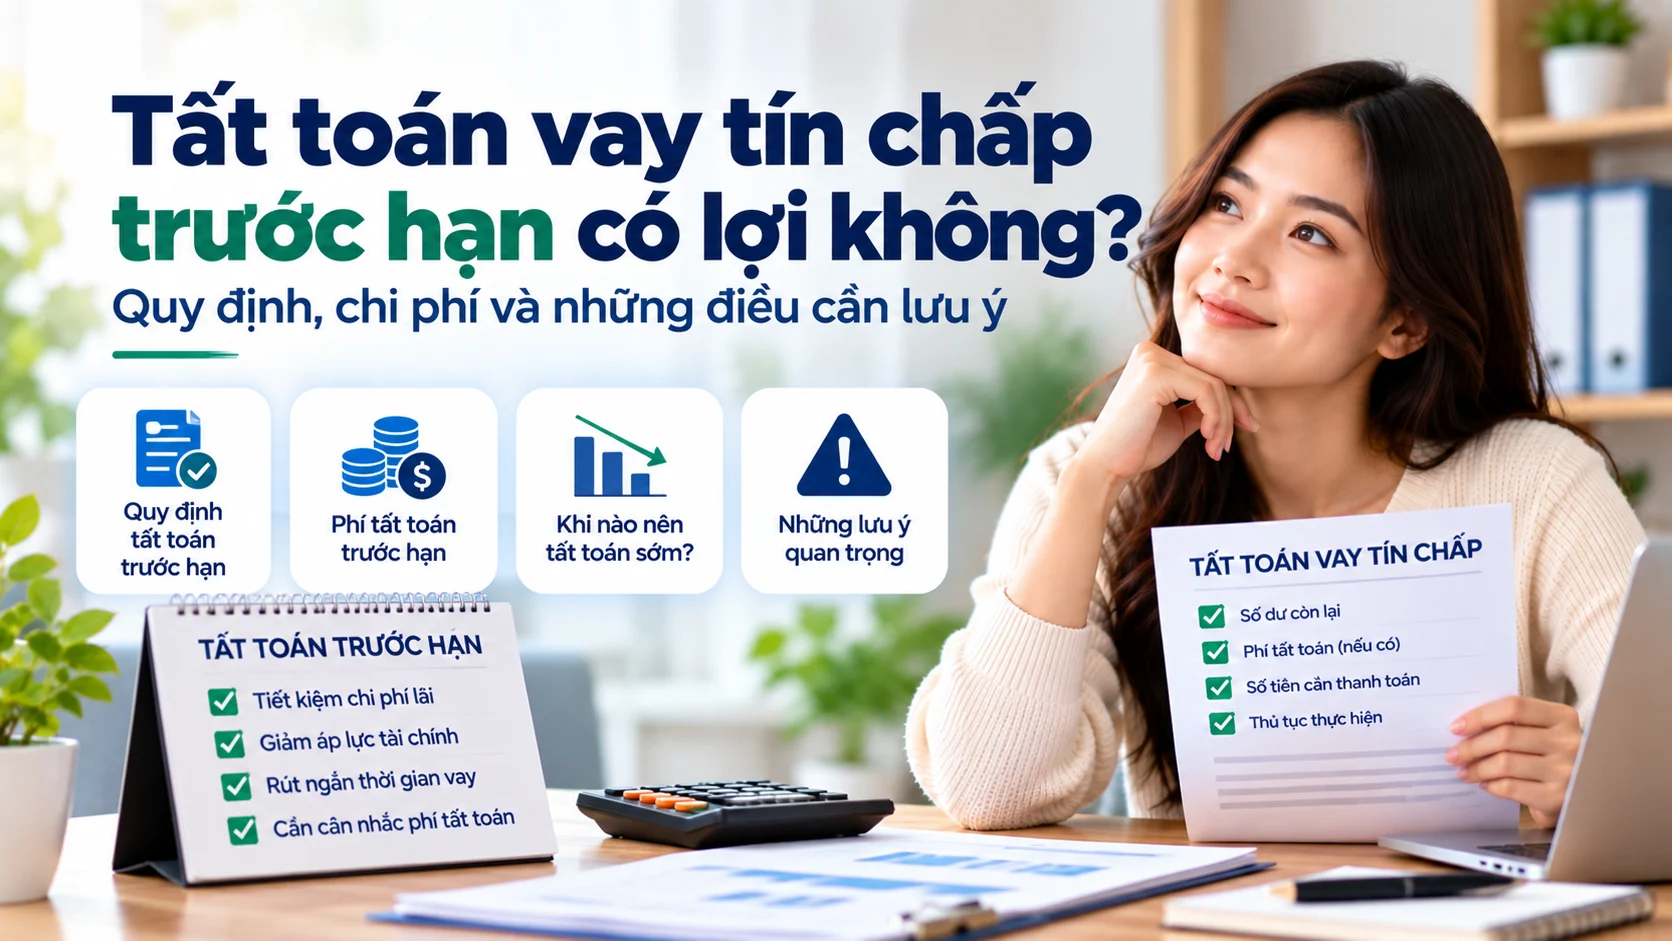
Tất toán vay tín chấp trước hạn là việc người vay thanh toán toàn bộ nghĩa vụ còn lại trước ngày kết thúc hợp đồng. Việc trả sớm có thể giúp rút ngắn thời gian mang nợ và giảm một phần chi phí lãi trong một số trường hợp, nhưng không phải lúc nào cũng có lợi vì hợp đồng có thể quy định phí tất toán trước hạn.
Trước khi quyết định, bạn nên yêu cầu đơn vị cho vay cung cấp chính xác số tiền cần thanh toán tại ngày dự kiến tất toán, gồm dư nợ gốc, lãi phát sinh đến thời điểm thanh toán và các khoản phí nếu có.
Nếu bạn chưa hiểu tổng thể về vay tín chấp, có thể xem cẩm nang vay tín chấp trước khi đi sâu vào tất toán trước hạn.
Tất toán vay tín chấp trước hạn là gì?
Tất toán trước hạn là việc người vay trả hết phần nghĩa vụ còn lại của khoản vay sớm hơn thời điểm đã thỏa thuận trong hợp đồng. Sau khi hoàn tất đúng quy trình và được xác nhận, khoản vay được kết thúc trước kỳ hạn ban đầu.
Việc này khác với trả thêm một phần tiền trong kỳ. Tất toán là đóng toàn bộ khoản vay, nên số tiền cần thanh toán thường phải được xác định tại đúng ngày tất toán.
Tất toán trước hạn có phải lúc nào cũng có lợi?
Không. Lợi ích thực tế phụ thuộc vào thời điểm tất toán, số dư nợ còn lại, phần lãi chưa phát sinh, mức phí tất toán và các điều khoản của hợp đồng.
Tất toán có thể đáng cân nhắc khi số tiền lãi dự kiến tiết kiệm được lớn hơn chi phí tất toán và việc dùng tiền để trả nợ không làm bạn mất toàn bộ quỹ dự phòng.
Ngược lại, nếu khoản vay sắp kết thúc hoặc phí tất toán cao so với phần lãi còn lại, trả sớm có thể không tạo ra nhiều lợi ích tài chính.
Phí tất toán trước hạn là gì?
Phí tất toán trước hạn là khoản phí có thể phát sinh khi người vay kết thúc khoản vay trước thời điểm đã cam kết trong hợp đồng. Mức phí và cách tính phụ thuộc vào từng sản phẩm, từng tổ chức cho vay và chính sách áp dụng tại thời điểm thực hiện.
Cách tính thường gặp là:
Phí tất toán trước hạn = Tỷ lệ phí × Số tiền trả trước
Tuy nhiên, không nên tự áp dụng một tỷ lệ phần trăm trên Internet cho hợp đồng của bạn. Mức phí phải căn cứ vào điều khoản đang có hiệu lực của chính khoản vay.
FE CREDIT quy định thế nào về tất toán trước hạn?
Tại thời điểm kiểm tra ngày 25/09/2026, FAQ chính thức của FE CREDIT cho biết khách hàng có thể yêu cầu tất toán hợp đồng trước hạn, nhưng cần nộp phí tất toán theo mức FE CREDIT quy định tại từng thời kỳ.
FE CREDIT cũng có tài liệu hướng dẫn sản phẩm tiền mặt thể hiện phí tất toán trước hạn có thể được ghi trực tiếp trong điều khoản hợp đồng. Vì vậy, cách an toàn nhất là kiểm tra hợp đồng cụ thể hoặc liên hệ kênh chính thức để lấy số tiền tất toán tại ngày dự kiến thanh toán.
Số tiền cần thanh toán khi tất toán gồm những gì?
Tùy hợp đồng, số tiền tất toán có thể gồm:
- dư nợ gốc còn lại;
- lãi phát sinh đến ngày tất toán;
- phí tất toán trước hạn nếu có;
- các nghĩa vụ khác còn tồn tại theo hợp đồng.
Không nên chỉ chuyển số dư gốc còn lại vì khoản vay có thể chưa được đóng nếu còn lãi hoặc phí chưa thanh toán đủ.
Ví dụ minh họa cách tính phí tất toán
Giả sử dư nợ gốc còn lại của một khoản vay là 40 triệu đồng và hợp đồng quy định phí tất toán trước hạn là 3% trên số tiền trả trước.
40.000.000 × 3% = 1.200.000 đồng
Trong ví dụ này, phí tất toán minh họa là 1,2 triệu đồng. Người vay vẫn cần cộng thêm lãi phát sinh đến ngày thanh toán và các nghĩa vụ khác nếu hợp đồng có quy định.
Lưu ý: mức 3% chỉ là số giả định để giải thích công thức, không phải mức phí chung của FE CREDIT hay bất kỳ tổ chức nào.
Khi nào nên cân nhắc tất toán sớm?
- Bạn có nguồn tiền nhàn rỗi và vẫn giữ được quỹ dự phòng sau khi trả nợ.
- Phần lãi có thể tiết kiệm lớn hơn phí tất toán.
- Bạn muốn giảm tổng nghĩa vụ nợ để cải thiện dòng tiền hàng tháng.
- Khoản vay còn thời gian tương đối dài.
- Bạn muốn giảm số lượng nghĩa vụ tài chính đang phải quản lý.
Khi nào chưa nên tất toán sớm?
- Việc tất toán làm bạn gần như mất hết quỹ dự phòng.
- Khoản vay sắp kết thúc và phần lãi còn lại không đáng kể.
- Phí tất toán cao hơn lợi ích tài chính dự kiến.
- Bạn đang cần giữ tiền cho chi phí thiết yếu hoặc nghĩa vụ tài chính ưu tiên hơn.
Quyết định tốt không phải lúc nào cũng là “trả hết càng sớm càng tốt”, mà là phương án giúp tổng chi phí và dòng tiền của bạn hợp lý hơn.
5 bước kiểm tra trước khi tất toán khoản vay
- Kiểm tra hợp đồng để biết điều khoản tất toán trước hạn.
- Liên hệ kênh chính thức và yêu cầu số tiền tất toán tại ngày dự kiến.
- So sánh số tiền phí với phần lãi có thể tiết kiệm.
- Đảm bảo vẫn còn quỹ dự phòng sau khi thanh toán.
- Sau khi thanh toán, yêu cầu xác nhận khoản vay đã được tất toán đầy đủ.
Tất toán trước hạn có ảnh hưởng lịch sử tín dụng không?
Bản thân việc tất toán đúng quy trình không đồng nghĩa với một sự kiện tín dụng tiêu cực. Điều quan trọng là khoản vay được thanh toán đầy đủ và trạng thái hợp đồng được cập nhật chính xác.
Nếu có khoản chậm trả trước đó, lịch sử đó vẫn có thể được phản ánh theo dữ liệu tín dụng và quy định áp dụng. Tất toán hiện tại không tự động xóa lịch sử thanh toán trước đây.
Tất toán trước hạn và trả thêm tiền có giống nhau không?
Không nhất thiết. Tất toán trước hạn nghĩa là đóng toàn bộ khoản vay. Việc chuyển thêm tiền ngoài lịch thanh toán có thể được xử lý khác tùy sản phẩm và hợp đồng.
Do đó, không nên tự chuyển một khoản tiền lớn rồi mặc định khoản vay đã được đóng. Hãy thực hiện theo hướng dẫn chính thức của đơn vị cho vay.
Nếu đang cân nhắc vay mới, cần lưu ý gì về phí tất toán?
Phí tất toán là một trong những điều khoản nên đọc ngay từ trước khi ký hợp đồng, đặc biệt nếu bạn dự kiến có thể trả nợ sớm.
Ngoài lãi suất, hãy kiểm tra cả kỳ hạn, lịch thanh toán, phí trả trước hạn và tổng nghĩa vụ. Nếu đang tìm hiểu sản phẩm, bạn có thể tham khảo giải pháp vay tín chấp tại Trương Minh rồi đối chiếu với hợp đồng thực tế trước khi quyết định.
Câu hỏi thường gặp
Trả hết khoản vay sớm có giảm lãi không?
Có thể giảm phần lãi chưa phát sinh tùy cấu trúc khoản vay, nhưng phải so sánh với phí tất toán và các nghĩa vụ còn lại trong hợp đồng.
Phí tất toán trước hạn có cố định không?
Không. Mức phí phụ thuộc từng sản phẩm, hợp đồng và chính sách tại thời điểm áp dụng.
Có nên vay nơi không thu phí tất toán?
Không nên quyết định chỉ dựa trên một loại phí. Cần so sánh tổng chi phí, lãi suất, kỳ hạn, điều kiện và mức phù hợp với nhu cầu của bạn.
Kết luận
Tất toán vay tín chấp trước hạn có thể giúp giảm thời gian mang nợ và tiết kiệm một phần chi phí trong một số trường hợp, nhưng cần tính cả phí tất toán và ảnh hưởng đến quỹ dự phòng.
Trước khi trả sớm, hãy lấy số tiền tất toán chính xác từ đơn vị cho vay, so sánh tổng chi phí và chỉ thực hiện theo đúng hướng dẫn để bảo đảm khoản vay được đóng đầy đủ.
Thông tin được kiểm tra ngày 25/09/2026. Phí tất toán, cách tính và điều khoản có thể thay đổi theo sản phẩm, hợp đồng và từng thời kỳ. Các ví dụ trong bài chỉ dùng để minh họa.