Khi xem một khoản vay, bạn có thể gặp hai cách diễn đạt quen thuộc: tính lãi trên dư nợ ban đầu và tính lãi trên dư nợ giảm dần. Hai phương pháp này khác nhau ở phần số dư được dùng làm căn cứ tính lãi, vì vậy cùng một số tiền vay và cùng kỳ hạn vẫn có thể tạo ra lịch thanh toán và tổng chi phí khác nhau.
Bài viết này tập trung vào việc phân biệt hai phương pháp để bạn biết nên nhìn vào đâu khi đọc bảng thanh toán. Nếu cần xem công thức và ví dụ tính cụ thể, bạn có thể đọc cách tính lãi vay tín chấp.
Dư nợ ban đầu là gì?
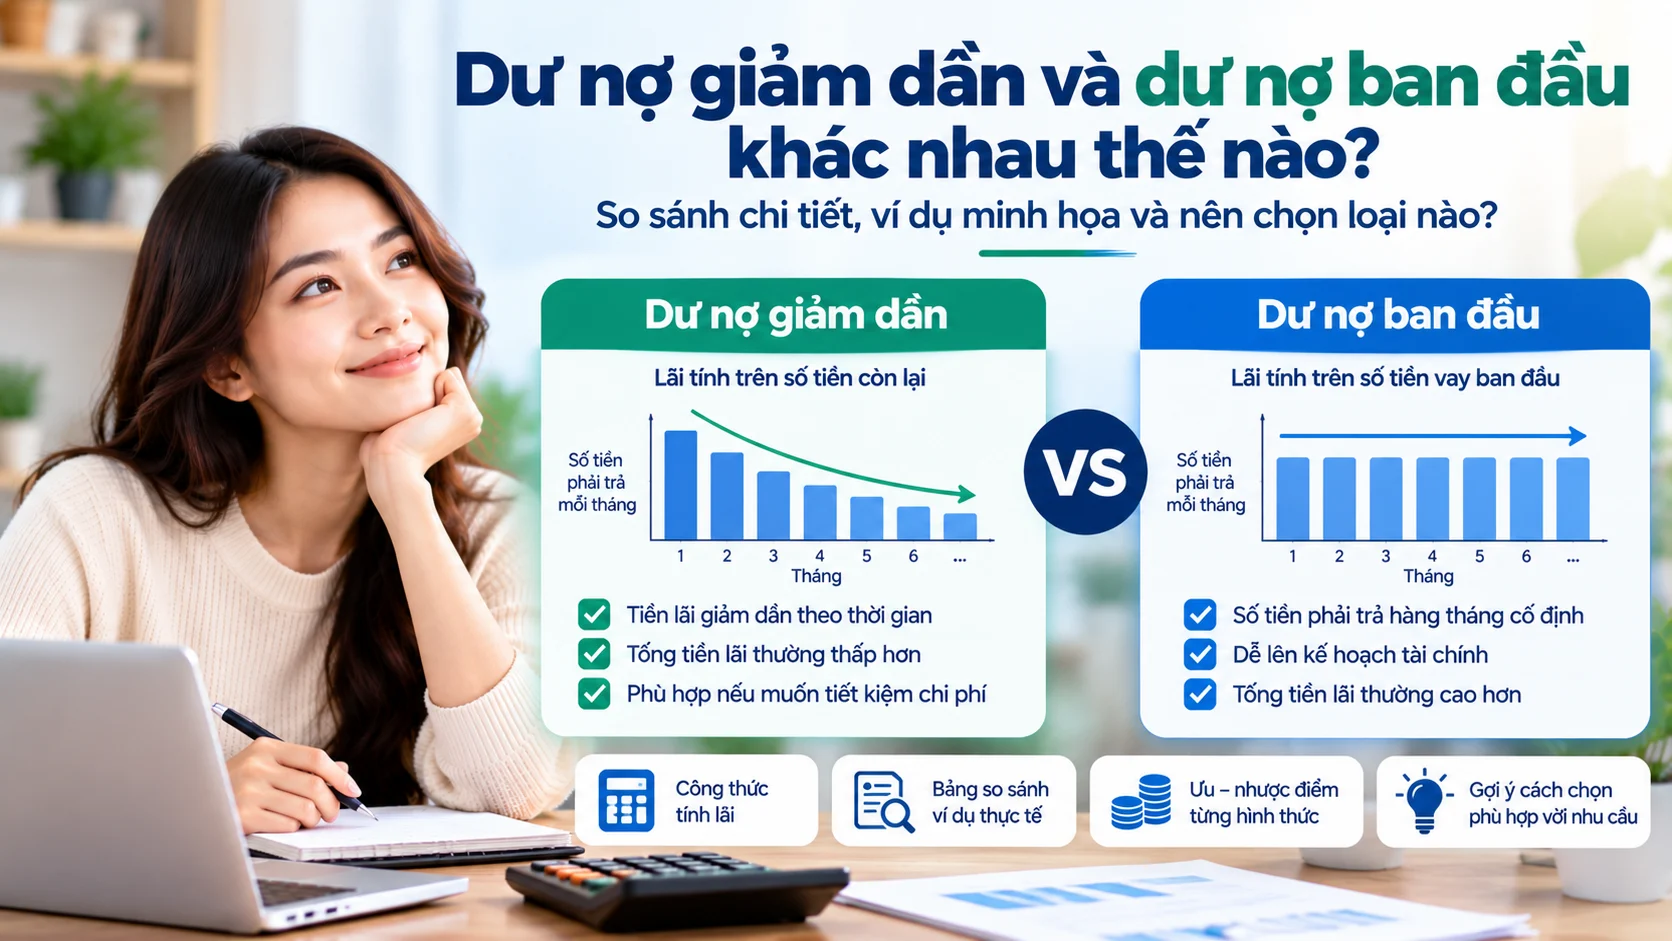
Dư nợ ban đầu là số tiền gốc bạn vay tại thời điểm khoản vay bắt đầu. Với phương pháp tính lãi trên dư nợ ban đầu, tiền lãi được xác định dựa trên số tiền gốc ban đầu trong suốt kỳ hạn hoặc theo cách phân bổ đã quy định trong hợp đồng.
Điểm dễ nhận biết là số tiền làm căn cứ tính lãi không giảm theo phần gốc bạn đã trả, nếu sản phẩm áp dụng đúng mô hình tính trên dư nợ ban đầu.
Dư nợ giảm dần là gì?
Dư nợ giảm dần là phần nợ gốc còn lại sau mỗi kỳ thanh toán. Khi người vay trả một phần gốc, dư nợ còn lại giảm xuống và tiền lãi kỳ tiếp theo được tính trên số dư mới thấp hơn.
Vì vậy, nếu các yếu tố khác giữ nguyên, phần tiền lãi thường giảm dần theo thời gian khi dư nợ gốc giảm.
Bảng so sánh dư nợ ban đầu và dư nợ giảm dần
| Tiêu chí | Dư nợ ban đầu | Dư nợ giảm dần |
|---|---|---|
| Căn cứ tính lãi | Số tiền vay ban đầu | Dư nợ gốc còn lại |
| Tiền lãi theo thời gian | Có thể ổn định hơn nếu lãi tính trên số gốc ban đầu | Thường giảm khi dư nợ gốc giảm |
| Khoản trả mỗi tháng | Phụ thuộc cách phân bổ gốc/lãi của sản phẩm | Có thể giảm dần hoặc được thiết kế theo lịch trả cố định tùy sản phẩm |
| Cách so sánh | Không nên chỉ nhìn % lãi suất | Không nên chỉ nhìn % lãi suất |
| Điều cần kiểm tra | Tổng nghĩa vụ và lịch thanh toán | Tổng nghĩa vụ và lịch thanh toán |
Điểm quan trọng: mức lãi suất của hai phương pháp không thể so sánh trực tiếp nếu không quy về cùng cơ sở. Một mức phần trăm thấp hơn chưa chắc tạo tổng chi phí thấp hơn nếu cách tính khác nhau.
Ví dụ minh họa đơn giản
Giả sử bạn vay 24 triệu đồng trong 12 tháng. Nếu phần gốc được chia đều, mỗi tháng bạn trả 2 triệu đồng tiền gốc.
Nếu tính trên dư nợ ban đầu
Tiền lãi mỗi kỳ vẫn lấy 24 triệu đồng làm căn cứ tính, theo mức lãi suất và quy định của khoản vay.
Nếu tính trên dư nợ giảm dần
Tháng đầu tiên tính lãi trên 24 triệu đồng. Sau khi trả 2 triệu đồng tiền gốc, dư nợ còn 22 triệu đồng; kỳ tiếp theo lãi được tính trên 22 triệu đồng nếu khoản vay áp dụng mô hình này.
Ví dụ trên chỉ nhằm giải thích cơ chế. Muốn tính số tiền cụ thể, cần biết chính xác lãi suất, kỳ hạn, cách phân bổ gốc/lãi và phí của hợp đồng.
Dư nợ giảm dần có luôn rẻ hơn không?
Không thể kết luận chỉ từ tên phương pháp.
Để biết phương án nào có tổng chi phí thấp hơn, bạn phải so sánh đồng thời:
- mức lãi suất thực tế;
- cách tính lãi;
- kỳ hạn;
- các khoản phí;
- số tiền thực nhận;
- tổng nghĩa vụ thanh toán.
Một khoản vay tính theo dư nợ giảm dần nhưng lãi suất cao vẫn có thể có tổng chi phí lớn hơn một khoản vay khác có cấu trúc khác.
Vì sao không nên so sánh hai khoản vay chỉ bằng % lãi suất?
Phần trăm lãi suất chỉ có ý nghĩa khi bạn biết rõ nó được áp dụng trên cơ sở nào.
Ví dụ, 1%/tháng trên dư nợ ban đầu và 1%/tháng trên dư nợ giảm dần không tạo ra cùng một số tiền lãi nếu lịch thanh toán và các yếu tố khác giống nhau.
Vì vậy khi so sánh, hãy yêu cầu bảng thanh toán hoặc tổng số tiền phải trả thay vì chỉ nhìn một tỷ lệ phần trăm.
Khoản trả hàng tháng có cố định không?
Không nhất thiết.
Với một số lịch trả nợ, phần gốc được chia đều nên tổng khoản trả giảm dần do tiền lãi giảm. Với sản phẩm khác, khoản thanh toán có thể được thiết kế gần như cố định theo công thức riêng.
Do đó, đừng suy luận lịch trả chỉ từ cụm từ “dư nợ giảm dần”. Hãy xem bảng trả nợ thực tế.
Cách đọc bảng thanh toán khoản vay
Khi nhận được bảng thanh toán, bạn nên kiểm tra ít nhất 6 cột hoặc thông tin sau:
- Dư nợ đầu kỳ.
- Phần gốc phải trả.
- Phần lãi phải trả.
- Các khoản phí nếu có.
- Tổng số tiền phải thanh toán trong kỳ.
- Dư nợ còn lại sau thanh toán.
Nếu một trong các mục này không rõ, nên hỏi lại trước khi xác nhận hợp đồng.
Nên chọn dư nợ giảm dần hay dư nợ ban đầu?
Không nên chọn phương án chỉ dựa vào tên cách tính. Mục tiêu là tìm khoản vay có tổng chi phí và khoản trả phù hợp với khả năng tài chính của bạn.
Trước khi quyết định, hãy so sánh:
- tổng số tiền phải trả;
- khoản thanh toán hàng tháng;
- kỳ hạn;
- phí trả trước hạn;
- khả năng chịu được khoản trả nếu thu nhập giảm.
Bạn có thể dùng công cụ ước tính khoản trả vay tín chấp để thử các kịch bản trước khi đăng ký. Kết quả chỉ mang tính tham khảo; bảng thanh toán chính thức phải căn cứ vào đề xuất tín dụng và hợp đồng.
Liên hệ với khoản vay tín chấp thực tế như thế nào?
Với vay tín chấp, mức lãi suất và cách phân bổ gốc/lãi có thể khác nhau theo sản phẩm, hồ sơ và từng thời kỳ. Vì vậy, bạn không nên lấy một ví dụ trên Internet để suy ra chính xác khoản phải trả của mình.
Nếu đang cân nhắc đăng ký, bạn có thể tham khảo giải pháp vay tín chấp tại Trương Minh và kiểm tra bảng thanh toán áp dụng cho hồ sơ cụ thể.
Câu hỏi thường gặp
Dư nợ gốc là gì?
Dư nợ gốc là số tiền gốc người vay còn nợ tại một thời điểm. Sau mỗi lần trả một phần gốc, dư nợ gốc sẽ giảm nếu khoản vay được thanh toán đúng lịch.
Dư nợ giảm dần có nghĩa khoản trả tháng nào cũng giảm không?
Không nhất thiết. Khoản trả còn phụ thuộc vào cách đơn vị cho vay thiết kế lịch trả gốc và lãi. Một số sản phẩm có thể duy trì khoản trả gần cố định.
Có thể quy đổi lãi suất dư nợ ban đầu sang dư nợ giảm dần không?
Có thể ước tính trong một số trường hợp, nhưng không nên dùng một tỷ lệ quy đổi cố định cho mọi khoản vay. Cách chính xác hơn là so sánh dòng tiền và tổng nghĩa vụ thanh toán của từng lịch trả cụ thể.
Kết luận
Dư nợ ban đầu và dư nợ giảm dần khác nhau chủ yếu ở số tiền được dùng làm căn cứ tính lãi. Với dư nợ ban đầu, cơ sở tính thường là khoản vay gốc ban đầu; với dư nợ giảm dần, cơ sở tính thay đổi theo số dư còn lại.
Khi so sánh khoản vay, đừng dừng ở câu hỏi “lãi suất bao nhiêu”. Hãy xem cả phương pháp tính, lịch thanh toán, tổng chi phí và khả năng trả nợ thực tế.
Thông tin được kiểm tra ngày 25/09/2026. Phương pháp tính lãi, lịch thanh toán, phí và điều khoản có thể khác nhau theo từng sản phẩm, hợp đồng và thời kỳ. Các ví dụ trong bài chỉ dùng để minh họa cơ chế.