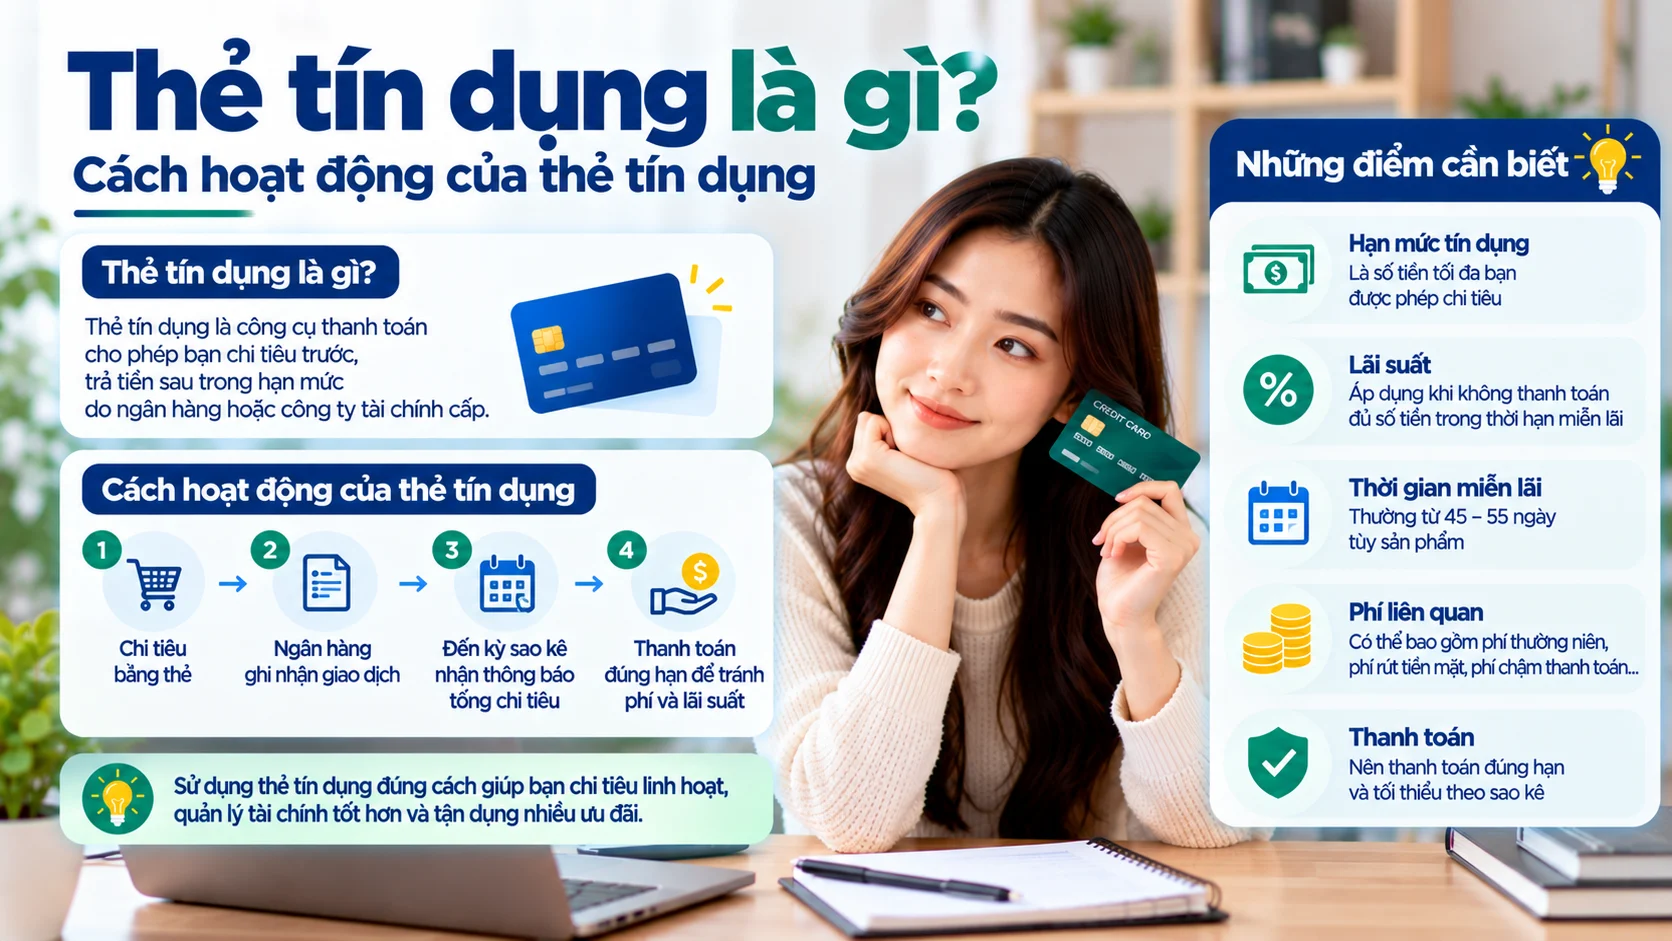
Thẻ tín dụng là công cụ thanh toán cho phép bạn chi tiêu trước trong một hạn mức được cấp và thanh toán lại sau theo sao kê. Khác với thẻ ghi nợ, tiền bạn sử dụng không nhất thiết phải có sẵn trong tài khoản thanh toán tại thời điểm mua hàng.
Để sử dụng thẻ hiệu quả, người dùng cần hiểu bốn khái niệm cốt lõi: hạn mức, kỳ sao kê, ngày đến hạn và số tiền phải thanh toán. Nếu bỏ qua các khái niệm này, thẻ tín dụng có thể nhanh chóng trở thành một khoản nợ khó kiểm soát.
Thẻ tín dụng là gì?
Thẻ tín dụng là phương tiện thanh toán gắn với một hạn mức tín dụng do tổ chức phát hành cấp cho chủ thẻ. Bạn có thể dùng hạn mức này để mua hàng, thanh toán dịch vụ hoặc sử dụng một số tính năng khác theo điều khoản của thẻ.
Sau mỗi kỳ, tổ chức phát hành tổng hợp các giao dịch vào sao kê và yêu cầu bạn thanh toán theo thời hạn quy định.
Thẻ tín dụng khác thẻ ghi nợ thế nào?
| Tiêu chí | Thẻ tín dụng | Thẻ ghi nợ |
|---|---|---|
| Nguồn tiền | Hạn mức tín dụng được cấp | Tiền có sẵn trong tài khoản |
| Thanh toán | Chi tiêu trước, thanh toán sau | Trừ tiền ngay khỏi tài khoản |
| Phát sinh lãi | Có thể có nếu không đáp ứng điều kiện miễn lãi hoặc dùng giao dịch chịu lãi | Không có lãi vay từ giao dịch chi tiêu thông thường |
| Hạn mức | Do tổ chức phát hành cấp | Phụ thuộc số dư khả dụng |
Thẻ tín dụng hoạt động như thế nào?
- Được cấp hạn mức. Tổ chức phát hành xác định hạn mức dựa trên hồ sơ và chính sách tín dụng.
- Sử dụng thẻ để chi tiêu. Mỗi giao dịch làm giảm hạn mức khả dụng.
- Đến ngày sao kê. Các giao dịch trong kỳ được tổng hợp.
- Nhận số tiền cần thanh toán. Sao kê thể hiện dư nợ, khoản tối thiểu và ngày đến hạn.
- Thanh toán đúng hạn. Bạn thanh toán toàn bộ hoặc ít nhất số tiền tối thiểu theo điều khoản thẻ.
Hạn mức thẻ tín dụng là gì?
Hạn mức là số tiền tín dụng tối đa bạn được phép sử dụng tại một thời điểm, tùy theo giao dịch và điều kiện thẻ. Khi bạn thanh toán dư nợ, hạn mức khả dụng có thể được khôi phục tương ứng theo quy trình của tổ chức phát hành.
Không nên hiểu hạn mức cao là ngân sách chi tiêu. Đó là mức tín dụng tối đa được cấp, còn số tiền nên sử dụng phải dựa trên khả năng thanh toán của bạn.
Sao kê thẻ tín dụng là gì?
Sao kê là bản tổng hợp hoạt động của thẻ trong một kỳ, thường gồm các giao dịch phát sinh, dư nợ, phí, lãi nếu có, số tiền thanh toán tối thiểu và ngày đến hạn.
Người dùng nên kiểm tra sao kê mỗi kỳ để phát hiện giao dịch bất thường và biết chính xác nghĩa vụ thanh toán.
Ngày sao kê và ngày đến hạn khác nhau thế nào?
Ngày sao kê là ngày chốt giao dịch của một kỳ. Ngày đến hạn là hạn cuối để bạn thanh toán theo yêu cầu của sao kê.
Khoảng thời gian giữa hai ngày này là thời gian bạn có để chuẩn bị thanh toán. Tùy dòng thẻ, số ngày có thể khác nhau.
Thanh toán tối thiểu là gì?
Thanh toán tối thiểu là mức thấp nhất bạn cần trả trong kỳ để thực hiện nghĩa vụ theo điều khoản thẻ. Thanh toán tối thiểu không đồng nghĩa bạn sẽ không bị tính lãi cho phần dư nợ còn lại.
Nếu có khả năng, thanh toán toàn bộ dư nợ đúng hạn thường giúp kiểm soát chi phí tốt hơn so với chỉ trả mức tối thiểu.
Khi nào thẻ tín dụng bị tính lãi?
Lãi có thể phát sinh khi bạn không thanh toán đầy đủ theo điều kiện miễn lãi, khi có dư nợ chuyển sang kỳ sau hoặc khi sử dụng các giao dịch có cơ chế tính lãi riêng như rút tiền mặt, tùy sản phẩm.
Mỗi dòng thẻ có biểu lãi và quy tắc riêng, vì vậy không nên áp dụng một mức lãi chung cho tất cả sản phẩm.
Thời gian miễn lãi hoạt động như thế nào?
Thời gian miễn lãi là khoảng thời gian một số giao dịch mua sắm có thể chưa bị tính lãi nếu bạn thanh toán đúng và đủ theo điều kiện thẻ. Số ngày thực tế phụ thuộc thời điểm giao dịch so với ngày sao kê.
Ví dụ, một giao dịch phát sinh ngay sau ngày sao kê có thể có thời gian miễn lãi dài hơn giao dịch phát sinh sát ngày chốt kỳ, nếu thẻ áp dụng cơ chế miễn lãi cho giao dịch đó.
Rút tiền mặt từ thẻ tín dụng có gì khác?
Rút tiền mặt thường có phí và cách tính lãi khác với giao dịch mua sắm. Trong nhiều sản phẩm, lãi có thể phát sinh sớm hơn và không áp dụng thời gian miễn lãi như giao dịch mua hàng.
Vì vậy, nếu không thật sự cần thiết, bạn nên cân nhắc kỹ trước khi dùng thẻ tín dụng như một nguồn tiền mặt.
Trả góp qua thẻ tín dụng hoạt động thế nào?
Một số thẻ cho phép chuyển giao dịch mua sắm sang trả góp theo kỳ. Tùy chương trình, có thể áp dụng lãi suất hoặc phí chuyển đổi riêng.
Cụm từ “trả góp 0%” không nên được hiểu là chắc chắn không có bất kỳ chi phí nào. Hãy kiểm tra phí chuyển đổi, kỳ hạn và điều kiện áp dụng.
5 nguyên tắc dùng thẻ tín dụng an toàn
- Chỉ chi tiêu trong khả năng thanh toán.
- Biết rõ ngày sao kê và ngày đến hạn.
- Kiểm tra sao kê mỗi kỳ.
- Không chia sẻ PIN, OTP hoặc mã bảo mật.
- Đọc biểu phí trước khi dùng tính năng rút tiền hoặc trả góp.
Thẻ tín dụng có ảnh hưởng CIC không?
Thẻ tín dụng tạo ra quan hệ tín dụng và nghĩa vụ thanh toán. Dư nợ và lịch sử thực hiện nghĩa vụ có thể được phản ánh trong dữ liệu tín dụng theo quy định áp dụng.
Thanh toán đúng hạn và kiểm soát dư nợ là hai nguyên tắc quan trọng để duy trì lịch sử tín dụng tốt hơn.
Thẻ tín dụng có phù hợp với mọi người không?
Không. Thẻ tín dụng phù hợp hơn với người có thu nhập ổn định, có khả năng theo dõi chi tiêu và thanh toán đúng hạn. Nếu bạn thường xuyên chi vượt ngân sách hoặc chỉ có thể trả mức tối thiểu trong thời gian dài, thẻ tín dụng có thể làm tăng áp lực tài chính.
Nếu đang tìm hiểu thẻ FE Credit
Bạn có thể đọc cẩm nang thẻ tín dụng FE Credit để xem các dòng thẻ, hạn mức, phí và cơ chế sử dụng hiện hành.
Nếu muốn tham khảo sản phẩm, xem giải pháp thẻ tín dụng FE Credit tại Trương Minh.
Bạn cũng có thể dùng công cụ kế hoạch thanh toán thẻ để chủ động theo dõi nghĩa vụ mỗi kỳ.
Câu hỏi thường gặp
Dùng thẻ tín dụng có phải vay tiền không?
Về bản chất, bạn đang sử dụng hạn mức tín dụng do tổ chức phát hành cấp và có nghĩa vụ thanh toán lại theo điều khoản thẻ.
Có cần có tiền trong tài khoản mới dùng được thẻ tín dụng không?
Không nhất thiết. Khả năng chi tiêu phụ thuộc hạn mức tín dụng khả dụng chứ không phải số dư tài khoản thanh toán tại thời điểm mua hàng.
Trả tối thiểu có bị tính lãi không?
Có thể. Thanh toán tối thiểu chỉ giúp bạn đáp ứng nghĩa vụ tối thiểu theo sao kê; phần dư nợ còn lại có thể tiếp tục phát sinh lãi tùy điều kiện thẻ.
Kết luận
Thẻ tín dụng là công cụ thanh toán hữu ích nếu được sử dụng đúng cách. Ba điều quan trọng nhất là hiểu hạn mức, đọc sao kê và thanh toán đúng hạn.
Đừng xem hạn mức tín dụng như thu nhập bổ sung. Hãy dùng thẻ như một công cụ quản lý dòng tiền và chỉ chi tiêu trong phạm vi bạn có thể thanh toán.
Thông tin được kiểm tra ngày 25/09/2026. Điều kiện, phí, lãi suất và quy tắc sử dụng thẻ khác nhau theo từng tổ chức phát hành và sản phẩm. Hãy kiểm tra biểu phí và điều khoản chính thức trước khi đăng ký hoặc giao dịch.