Nợ xấu là cách gọi phổ biến cho các khoản nợ đã rơi vào nhóm có mức độ rủi ro cao hơn trong hệ thống phân loại nợ. Với người vay cá nhân, nợ xấu có thể khiến hồ sơ vay mới khó được chấp thuận hơn hoặc bị áp dụng điều kiện thận trọng hơn.
Bài này tập trung vào cách hiểu nợ xấu, ảnh hưởng tới hồ sơ vay và các bước nên làm nếu phát hiện thông tin tín dụng có vấn đề. Nếu bạn chưa rõ CIC là gì, xem CIC là gì và cách hiểu thông tin tín dụng cá nhân.
Nợ xấu là gì?
Trong thực tế tín dụng, các tổ chức cho vay phân loại khoản nợ theo mức độ rủi ro và tình trạng thanh toán. Những khoản nợ thuộc nhóm rủi ro cao hơn thường được gọi chung là “nợ xấu”.
Việc một khoản vay bị đánh giá xấu không chỉ phụ thuộc vào số ngày chậm thanh toán mà còn có thể liên quan đến tình trạng khoản vay, khả năng trả nợ và quy định phân loại áp dụng tại từng thời điểm.
Nợ xấu ảnh hưởng hồ sơ vay như thế nào?
- Có thể làm giảm khả năng được phê duyệt khoản vay mới.
- Có thể khiến tổ chức tín dụng yêu cầu thêm thông tin hoặc thẩm định kỹ hơn.
- Có thể ảnh hưởng hạn mức, kỳ hạn hoặc điều kiện của sản phẩm được đề xuất.
- Có thể khiến một số sản phẩm tín dụng không phù hợp trong thời điểm hiện tại.
Không nên hiểu rằng cứ có lịch sử chậm trả là chắc chắn không vay được nữa. Quyết định cuối cùng phụ thuộc chính sách tín dụng, thông tin hiện tại của khách hàng và kết quả thẩm định ở thời điểm nộp hồ sơ.
Làm sao biết mình có nợ xấu hay không?
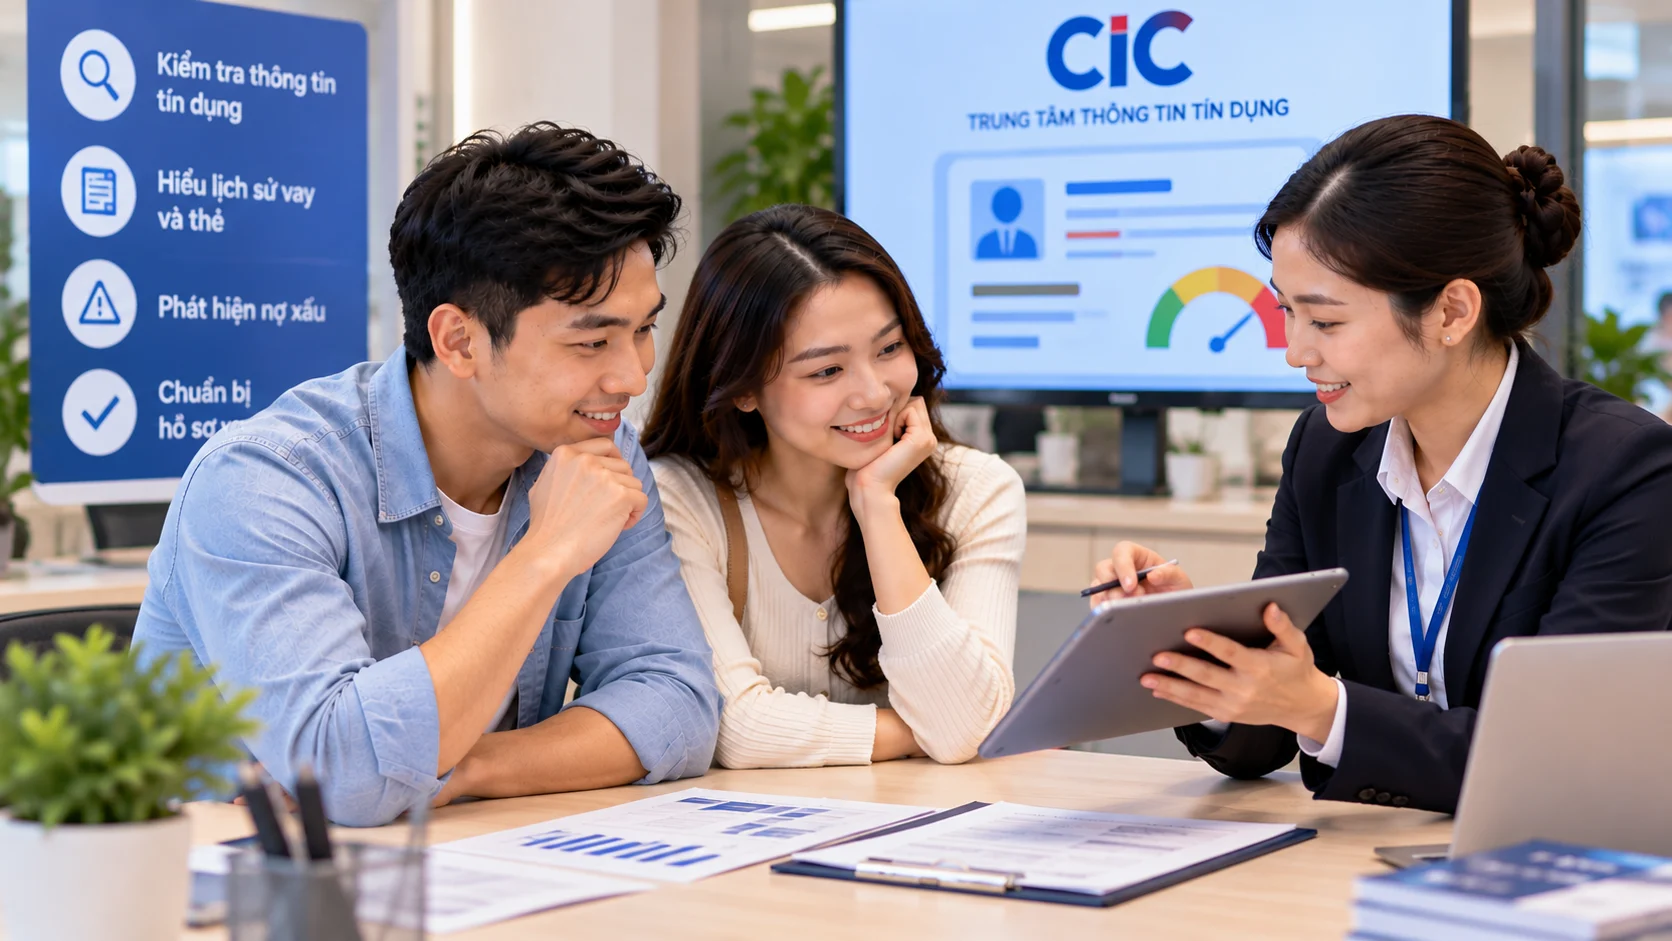
Cách an toàn là kiểm tra thông tin tín dụng của chính mình qua kênh chính thức của CIC hoặc các kênh được tổ chức tín dụng hướng dẫn. Bạn nên đối chiếu dư nợ, trạng thái khoản vay và lịch sử thanh toán thay vì chỉ nghe thông tin truyền miệng.
Nếu phát hiện dữ liệu không đúng, hãy liên hệ bên cho vay liên quan và thực hiện quy trình tra soát/điều chỉnh theo hướng dẫn chính thức.
Những nguyên nhân thường dẫn đến nợ xấu
- Chậm thanh toán nhiều kỳ.
- Mất khả năng thanh toán do thu nhập giảm.
- Không theo dõi lịch thanh toán hoặc thay đổi thông tin liên hệ.
- Có tranh chấp hoặc sai lệch thông tin nhưng không xử lý kịp thời.
- Vay nhiều nơi cùng lúc khiến dòng tiền mất cân đối.
Nếu đang có nợ xấu thì nên làm gì?
- Kiểm tra lại thông tin tín dụng để xác định khoản vay nào đang có vấn đề.
- Liên hệ trực tiếp bên cho vay để biết số tiền cần thanh toán, tình trạng khoản vay và hướng xử lý.
- Ưu tiên xử lý nghĩa vụ quá hạn thay vì tiếp tục phát sinh thêm nợ mới.
- Lưu chứng từ thanh toán và theo dõi việc cập nhật trạng thái sau khi nghĩa vụ đã được xử lý.
- Tránh dịch vụ hứa “xóa nợ xấu” không rõ nguồn gốc hoặc yêu cầu chuyển tiền trước.
Có thể xóa nợ xấu ngay lập tức không?
Không nên tin vào cam kết “xóa CIC” hoặc “xóa nợ xấu ngay” từ bên thứ ba. Dữ liệu tín dụng được cập nhật dựa trên thông tin do tổ chức tín dụng và hệ thống liên quan ghi nhận; nếu dữ liệu sai, cần xử lý theo quy trình tra soát chính thức.
Cách giảm rủi ro rơi vào nợ xấu
- Chọn khoản vay vừa khả năng chi trả.
- Không dùng hết phần thu nhập dư cho nghĩa vụ trả nợ.
- Lưu ngày đến hạn và cài nhắc thanh toán.
- Ưu tiên thanh toán đúng hạn trước các khoản chi không thiết yếu.
- Liên hệ bên cho vay sớm khi gặp khó khăn dòng tiền.
Nợ xấu và CIC có phải là một khái niệm không?
Không. CIC là hệ thống/thông tin tín dụng; nợ xấu là trạng thái rủi ro của khoản nợ theo phân loại áp dụng. CIC có thể chứa dữ liệu giúp tổ chức tín dụng đánh giá lịch sử và tình trạng tín dụng của khách hàng, trong đó có thông tin liên quan đến khoản nợ quá hạn hoặc nợ xấu.
Để hiểu nền tảng của cụm này, xem cẩm nang tín dụng cá nhân.
Checklist trước khi vay lại sau khi từng có nợ xấu
- Đã kiểm tra dữ liệu tín dụng hiện tại.
- Đã xử lý các khoản quá hạn đang tồn tại.
- Thu nhập hiện tại đủ ổn định cho khoản vay mới.
- Tổng nghĩa vụ nợ hiện tại nằm trong vùng ngân sách an toàn.
- Không có nhu cầu vay mới chỉ để đảo nợ cũ.
Kết luận
Nợ xấu có thể ảnh hưởng đáng kể đến khả năng tiếp cận tín dụng, nhưng điều quan trọng nhất là xác định đúng thông tin, xử lý nghĩa vụ còn tồn tại và theo dõi trạng thái qua kênh chính thức. Không nên tìm cách “lách” hay mua dịch vụ hứa xóa dữ liệu tín dụng.