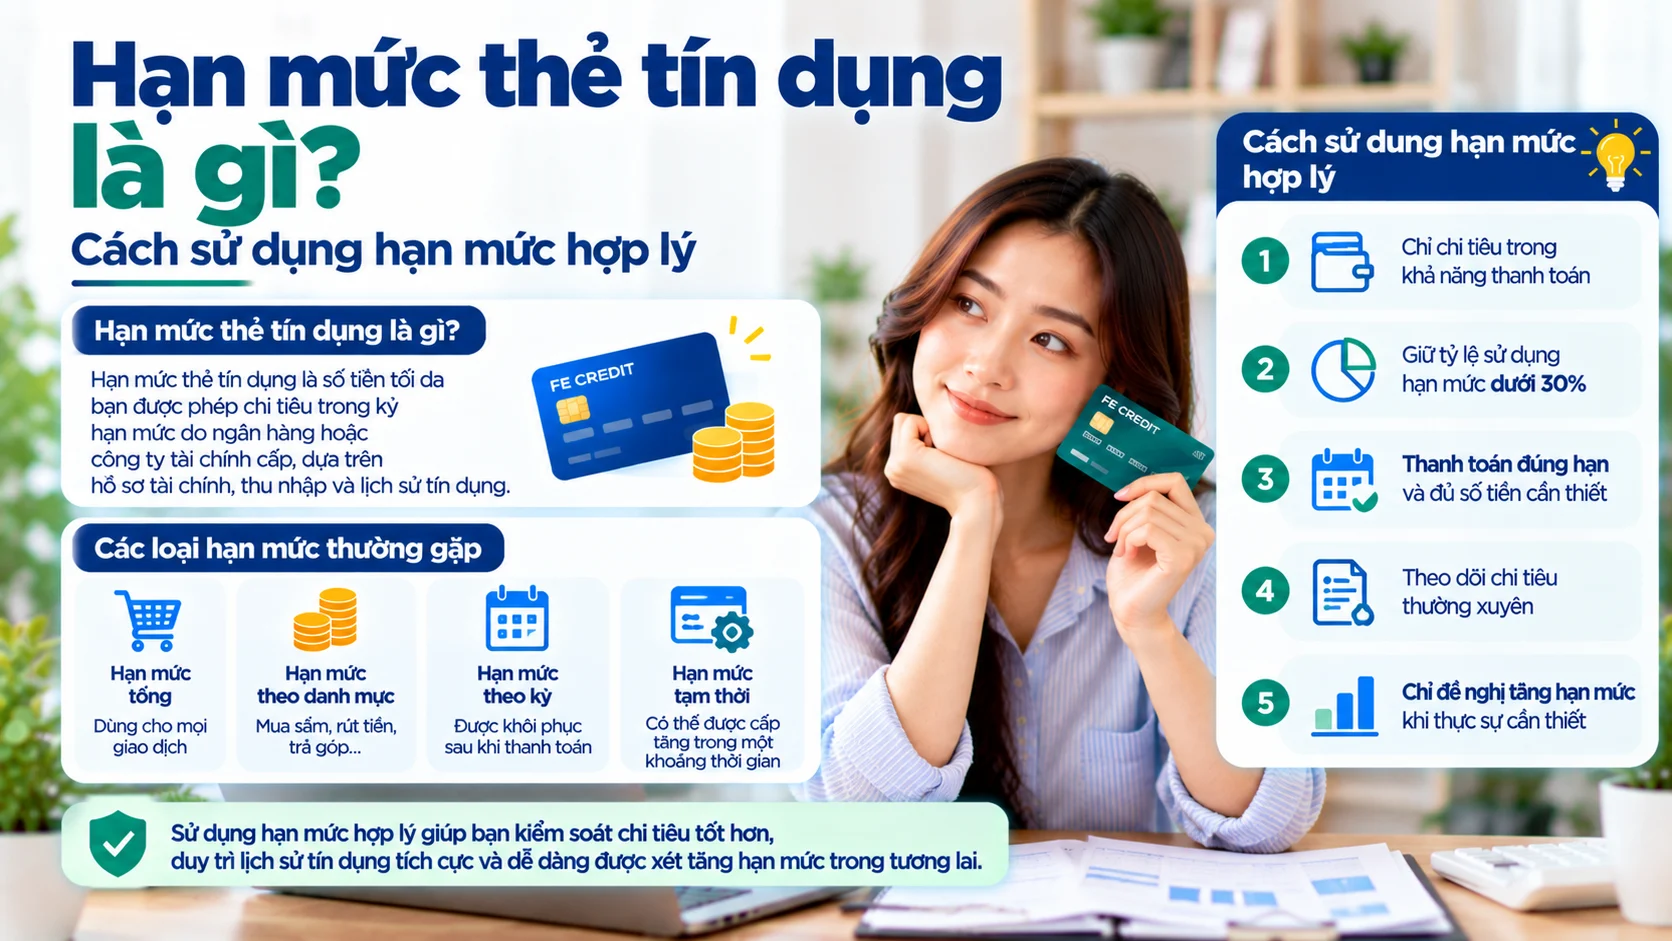
Hạn mức thẻ tín dụng là số tiền tín dụng tối đa mà tổ chức phát hành cấp cho chủ thẻ để chi tiêu trong một khoảng thời gian nhất định. Đây không phải là “tiền có sẵn của bạn”, mà là giới hạn tín dụng bạn được phép sử dụng theo điều kiện của thẻ.
Hiểu rõ hạn mức, hạn mức khả dụng và cách chúng thay đổi sau mỗi giao dịch sẽ giúp bạn sử dụng thẻ chủ động hơn và tránh chi tiêu vượt khả năng thanh toán.
Hạn mức thẻ tín dụng là gì?
Hạn mức thẻ tín dụng là mức tín dụng tối đa mà bạn có thể sử dụng trên thẻ tại một thời điểm, tùy theo loại giao dịch và quy định của tổ chức phát hành.
Ví dụ, nếu thẻ được cấp hạn mức 30 triệu đồng và bạn đã chi 8 triệu đồng, hạn mức khả dụng có thể còn khoảng 22 triệu đồng trước khi tính thêm các giao dịch chờ xử lý hoặc khoản phong tỏa khác.
Hạn mức khả dụng là gì?
Hạn mức khả dụng là phần hạn mức bạn còn có thể sử dụng tại thời điểm hiện tại.
Con số này có thể thay đổi khi:
- Bạn thực hiện giao dịch mới.
- Giao dịch chờ xử lý được ghi nhận.
- Bạn thanh toán dư nợ.
- Một giao dịch được hoàn tiền hoặc hủy.
- Tổ chức phát hành điều chỉnh hạn mức.
Hạn mức thẻ được xác định dựa trên những yếu tố nào?
Mỗi tổ chức phát hành có tiêu chí riêng, nhưng một số yếu tố thường được xem xét gồm:
- Thu nhập và mức độ ổn định của nguồn thu.
- Lịch sử tín dụng.
- Nghĩa vụ nợ hiện tại.
- Loại thẻ và chính sách sản phẩm.
- Kết quả thẩm định hồ sơ.
Vì vậy, hai khách hàng cùng đăng ký một dòng thẻ vẫn có thể được cấp hạn mức khác nhau.
Hạn mức cao có phải lúc nào cũng tốt?
Không nhất thiết. Hạn mức cao tạo nhiều dư địa chi tiêu hơn, nhưng cũng có thể khiến bạn dễ chi vượt ngân sách nếu không kiểm soát tốt.
Mục tiêu nên là có một hạn mức đủ đáp ứng nhu cầu thanh toán hợp lý, không phải cố đạt mức cao nhất có thể.
Nên sử dụng bao nhiêu % hạn mức?
Không có một tỷ lệ cố định phù hợp với mọi người. Thay vì chạy theo một con số phần trăm cứng, hãy nhìn vào khả năng thanh toán toàn bộ hoặc phần lớn dư nợ vào ngày đến hạn.
Nếu một giao dịch khiến bạn phải kéo dài dư nợ qua nhiều kỳ chỉ để trả mức tối thiểu, đó là dấu hiệu hạn mức đang được sử dụng vượt quá khả năng tài chính thực tế.
Hạn mức có được khôi phục sau khi thanh toán không?
Thông thường, khi khoản thanh toán được ghi nhận, phần hạn mức tương ứng có thể được khôi phục theo quy trình của tổ chức phát hành. Thời điểm khôi phục có thể khác nhau tùy kênh thanh toán và trạng thái giao dịch.
Vì vậy, nếu cần sử dụng hạn mức ngay sau khi thanh toán, bạn nên kiểm tra trạng thái trên ứng dụng hoặc kênh quản lý thẻ thay vì giả định hạn mức đã được phục hồi tức thì.
Có thể chi vượt hạn mức không?
Tùy chính sách từng tổ chức phát hành và loại giao dịch. Một số giao dịch có thể bị từ chối khi vượt hạn mức, trong khi một số sản phẩm có thể có cơ chế xử lý khác.
Không nên chủ động dựa vào khả năng chi vượt hạn mức. Hãy theo dõi hạn mức khả dụng trước các giao dịch lớn.
Làm sao tăng hạn mức thẻ tín dụng?
Khả năng tăng hạn mức phụ thuộc chính sách của tổ chức phát hành. Một số yếu tố có thể được xem xét gồm lịch sử sử dụng thẻ, lịch sử thanh toán, thu nhập và tình trạng tín dụng.
Không nên coi việc tăng hạn mức là mục tiêu tự thân. Hạn mức chỉ nên tăng khi nhu cầu thực tế và khả năng thanh toán của bạn cũng tăng tương ứng.
Hạn mức thẻ FE Credit hiện nay
Tại thời điểm kiểm tra ngày 25/09/2026, FE Credit đang công bố hạn mức lên đến 60 triệu đồng cho các dòng thẻ được giới thiệu trên website.
Đây là mức tối đa công bố của sản phẩm, không phải hạn mức mặc định cho mọi khách hàng. Hạn mức thực tế phụ thuộc kết quả thẩm định hồ sơ.
Nếu muốn xem tổng quan các dòng thẻ, bạn có thể đọc cẩm nang thẻ tín dụng FE Credit.
Cách sử dụng hạn mức hợp lý
- Đặt ngân sách riêng cho chi tiêu bằng thẻ.
- Không dùng hạn mức như thu nhập bổ sung.
- Kiểm tra hạn mức khả dụng trước giao dịch lớn.
- Ưu tiên thanh toán toàn bộ dư nợ khi có thể.
- Theo dõi sao kê và giao dịch chờ xử lý.
- Tránh dùng hết hạn mức nếu ngân sách tháng không đủ trả.
Bạn có thể sử dụng công cụ kế hoạch thanh toán thẻ để chủ động kiểm soát nghĩa vụ mỗi kỳ.
Hạn mức và điểm tín dụng có liên quan không?
Lịch sử sử dụng và thanh toán thẻ có thể là một phần trong dữ liệu tín dụng của bạn. Việc sử dụng thẻ trong khả năng tài chính và thanh toán đúng hạn thường quan trọng hơn việc cố duy trì một hạn mức cao.
Khi nào nên cân nhắc giảm hạn mức?
Bạn có thể cân nhắc nếu hạn mức hiện tại cao hơn nhiều so với nhu cầu, nếu việc nhìn thấy hạn mức lớn khiến bạn dễ chi tiêu quá tay hoặc nếu muốn đơn giản hóa việc quản lý tài chính.
Nếu muốn đăng ký thẻ FE Credit
Bạn có thể tham khảo giải pháp thẻ tín dụng FE Credit tại Trương Minh và kiểm tra hạn mức được đề xuất cho chính hồ sơ của mình.
Câu hỏi thường gặp
Hạn mức thẻ tín dụng có phải số tiền tôi được vay không?
Hạn mức là mức tín dụng bạn có thể sử dụng trên thẻ theo điều kiện sản phẩm, không phải một khoản tiền mặt tự động được giải ngân vào tài khoản.
Thanh toán xong hạn mức có về lại ngay không?
Tùy kênh thanh toán và thời gian ghi nhận. Bạn nên kiểm tra hạn mức khả dụng trên ứng dụng hoặc kênh quản lý thẻ sau khi thanh toán.
FE Credit có cấp hạn mức 60 triệu cho mọi khách hàng không?
Không. 60 triệu đồng là mức “lên đến” đang được công bố cho một số dòng thẻ. Hạn mức thực tế phụ thuộc thẩm định hồ sơ.
Kết luận
Hạn mức thẻ tín dụng là giới hạn tín dụng tối đa, không phải ngân sách chi tiêu nên dùng hết. Cách sử dụng hợp lý là chỉ dùng phần hạn mức nằm trong khả năng thanh toán và theo dõi hạn mức khả dụng thường xuyên.
Thông tin được kiểm tra ngày 25/09/2026. Hạn mức, cách khôi phục hạn mức và chính sách điều chỉnh có thể khác theo từng tổ chức phát hành, dòng thẻ và từng thời kỳ.