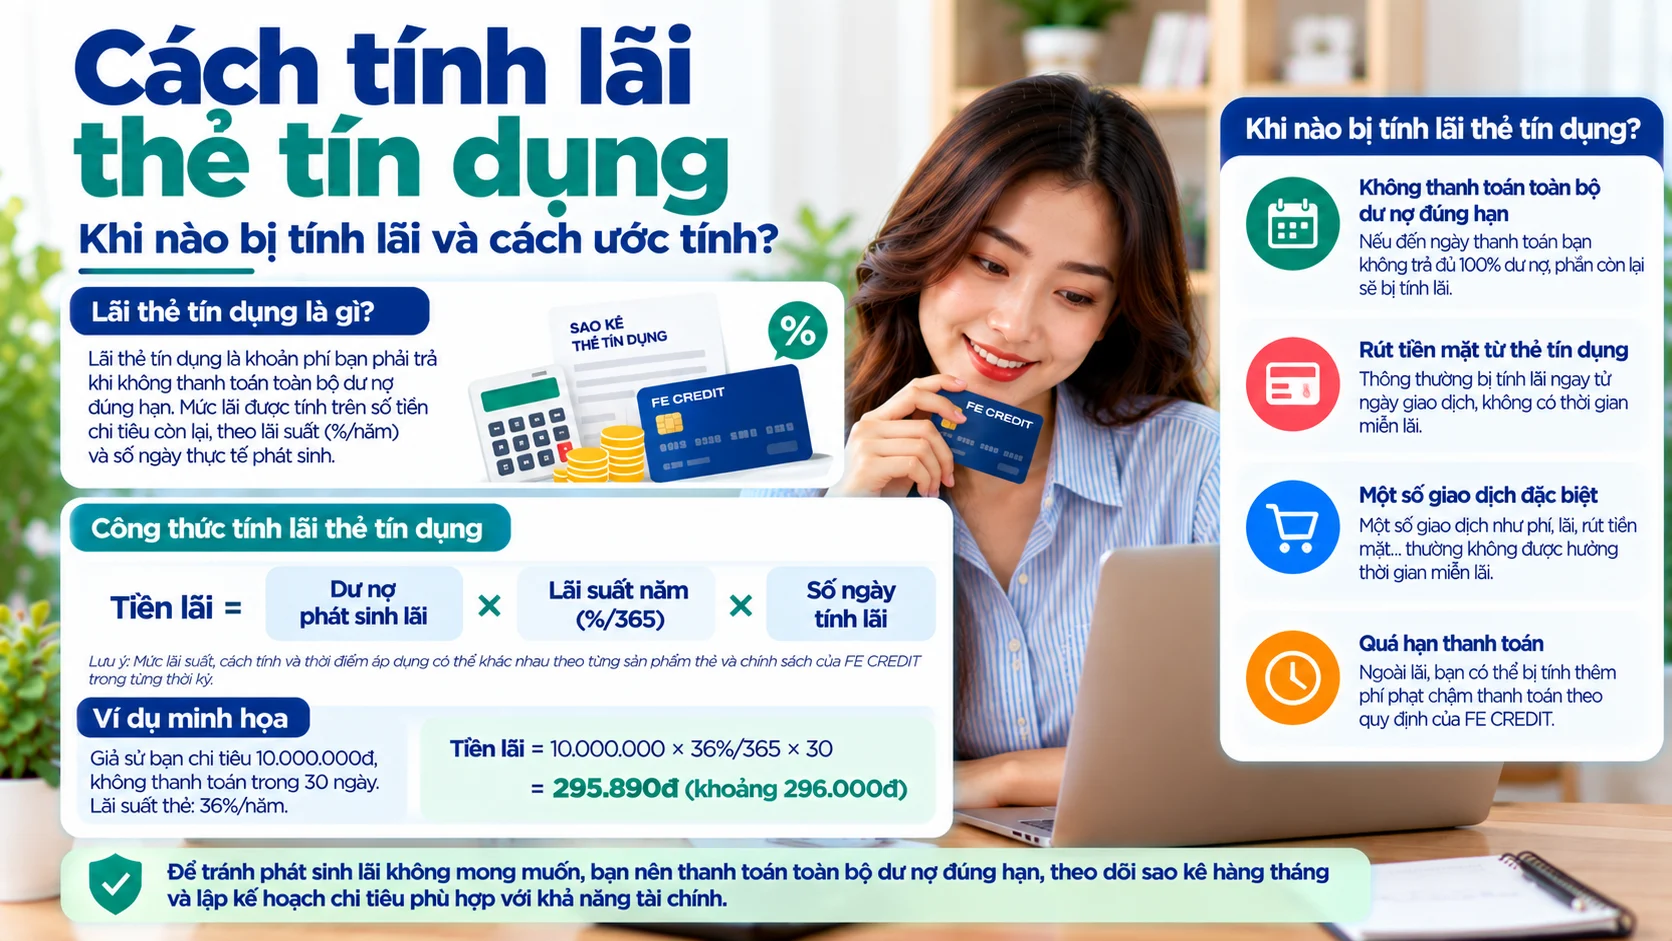
Lãi thẻ tín dụng thường phát sinh khi bạn không thanh toán toàn bộ dư nợ theo điều kiện miễn lãi, hoặc khi sử dụng các giao dịch có cơ chế tính lãi riêng như rút tiền mặt. Vì mỗi dòng thẻ có biểu lãi và cách áp dụng khác nhau, cách an toàn nhất là hiểu công thức cơ bản rồi đối chiếu với sao kê và điều khoản sản phẩm.
Bài viết này tập trung vào cách lãi phát sinh, công thức ước tính và ví dụ minh họa. Phần thanh toán tối thiểu đã được tách riêng để tránh nhầm giữa hai khái niệm.
Khi nào thẻ tín dụng bắt đầu bị tính lãi?
Tùy điều khoản từng thẻ, lãi có thể phát sinh khi bạn không thanh toán toàn bộ dư nợ đủ điều kiện miễn lãi trước ngày đến hạn, khi dư nợ được chuyển sang kỳ sau, hoặc khi thực hiện giao dịch chịu lãi ngay từ ngày giao dịch.
Rút tiền mặt là ví dụ thường có cơ chế phí và lãi khác với giao dịch mua sắm thông thường.
Công thức ước tính lãi thẻ tín dụng
Một cách ước tính cơ bản là:
Tiền lãi ≈ Dư nợ chịu lãi × Lãi suất theo ngày × Số ngày chịu lãi
Nếu biểu lãi công bố theo tháng, cần quy đổi theo cách tổ chức phát hành quy định. Không nên tự dùng một tỷ lệ quy đổi cố định nếu hợp đồng không nêu rõ.
Ví dụ minh họa
Giả sử bạn có 10.000.000 đồng dư nợ chịu lãi và mức lãi minh họa là 3%/tháng. Nếu chỉ để minh họa đơn giản theo 30 ngày, lãi một tháng có thể được ước tính khoảng 300.000 đồng trước khi tính các khoản phí khác.
Lưu ý: 3%/tháng ở đây chỉ là giả định minh họa, không phải mức lãi áp dụng cho một dòng thẻ cụ thể.
Vì sao số lãi thực tế có thể khác ví dụ?
- Ngày giao dịch và ngày hạch toán khác nhau.
- Một phần dư nợ có thể được thanh toán giữa kỳ.
- Mỗi loại giao dịch có thể có cơ chế lãi khác nhau.
- Phí không phải lúc nào cũng được tính giống lãi.
- Điều kiện miễn lãi khác nhau theo từng dòng thẻ.
Thanh toán tối thiểu có giúp tránh lãi không?
Không nên mặc định như vậy. Thanh toán tối thiểu chỉ giúp bạn đáp ứng nghĩa vụ tối thiểu của kỳ; phần dư nợ còn lại vẫn có thể chịu lãi theo điều khoản thẻ.
Xem thêm thanh toán tối thiểu thẻ tín dụng là gì.
Ngày sao kê và ngày đến hạn ảnh hưởng thế nào?
Ngày sao kê chốt nghĩa vụ của kỳ, còn ngày đến hạn là mốc cuối để thanh toán. Nếu thẻ có thời gian miễn lãi cho mua sắm, việc thanh toán toàn bộ đúng hạn thường là điều kiện quan trọng để duy trì quyền lợi này.
Nếu chưa quen đọc các mốc này, xem sao kê thẻ tín dụng là gì.
Rút tiền mặt có tính lãi khác mua sắm không?
Thường có. Rút tiền mặt có thể phát sinh phí ngay khi giao dịch và lãi theo cơ chế riêng, trong khi giao dịch mua sắm có thể được hưởng thời gian miễn lãi nếu đáp ứng điều kiện.
Cách giảm chi phí lãi khi dùng thẻ
- Ưu tiên thanh toán toàn bộ dư nợ đúng hạn.
- Hạn chế rút tiền mặt nếu không cần thiết.
- Không tiếp tục tăng dư nợ khi kỳ trước chưa được xử lý.
- Đọc biểu lãi và biểu phí của đúng dòng thẻ.
- Theo dõi sao kê và các giao dịch chờ xử lý.
Bạn có thể dùng công cụ kế hoạch thanh toán thẻ để thử các kịch bản trả nợ.
Lãi suất thẻ FE Credit hiện nay
FE Credit công bố mức lãi khác nhau theo dòng thẻ và loại giao dịch. Vì biểu lãi có thể thay đổi theo sản phẩm và từng thời kỳ, bạn nên kiểm tra đúng biểu phí, biểu lãi và sao kê áp dụng cho thẻ đang dùng thay vì lấy một mức chung cho tất cả.
Nếu muốn xem tổng quan các dòng thẻ, tham khảo cẩm nang thẻ tín dụng FE Credit.
Câu hỏi thường gặp
Lãi thẻ tín dụng có tính trên toàn bộ hạn mức không?
Không. Lãi được tính trên phần dư nợ chịu lãi theo điều khoản thẻ, không phải toàn bộ hạn mức chưa sử dụng.
Trả hết dư nợ trước ngày đến hạn có bị tính lãi không?
Nếu giao dịch thuộc diện được miễn lãi và bạn đáp ứng đầy đủ điều kiện thanh toán, có thể không phát sinh lãi cho giao dịch đó. Hãy kiểm tra điều khoản chính thức của thẻ.
Lãi suất tháng nhân 12 có bằng lãi suất năm không?
Đó chỉ là phép quy đổi đơn giản và không nhất thiết phản ánh đầy đủ chi phí thực tế, vì còn phụ thuộc cách tính theo ngày, lịch thanh toán và phí.
Kết luận
Muốn hiểu đúng lãi thẻ tín dụng, bạn cần biết dư nợ nào chịu lãi, mức lãi áp dụng, số ngày chịu lãi và các khoản phí đi kèm. Đừng chỉ nhìn một tỷ lệ phần trăm mà bỏ qua cách tính và lịch thanh toán.
Thông tin được kiểm tra ngày 25/09/2026. Lãi suất, cách tính và điều kiện miễn lãi khác nhau theo từng tổ chức phát hành, dòng thẻ và từng thời kỳ.